
Quanto vale uma reputação?
Quem financia a cultura e quais efeitos esse financiamento produz nos territórios impactados pela mineração? Essa é uma das questões centrais do estudo “Cultura, incentivos fiscais e capital simbólico: quanto vale uma reputação? Uma análise territorial dos investimentos do Instituto Cultural Vale (2022–2025)”, assinado pelo economista Gabriel Strautman e pela jornalista Lanna Luz. O trabalho, encomendado pela Articulação Internacional dos Atingidos e Atingidas pela Vale, investiga a relação entre investimentos culturais, incentivo fiscal e a construção de capital simbólico e reputacional pela Vale. O texto a seguir é um resumo do estudo, que está disponível na íntegra aqui.
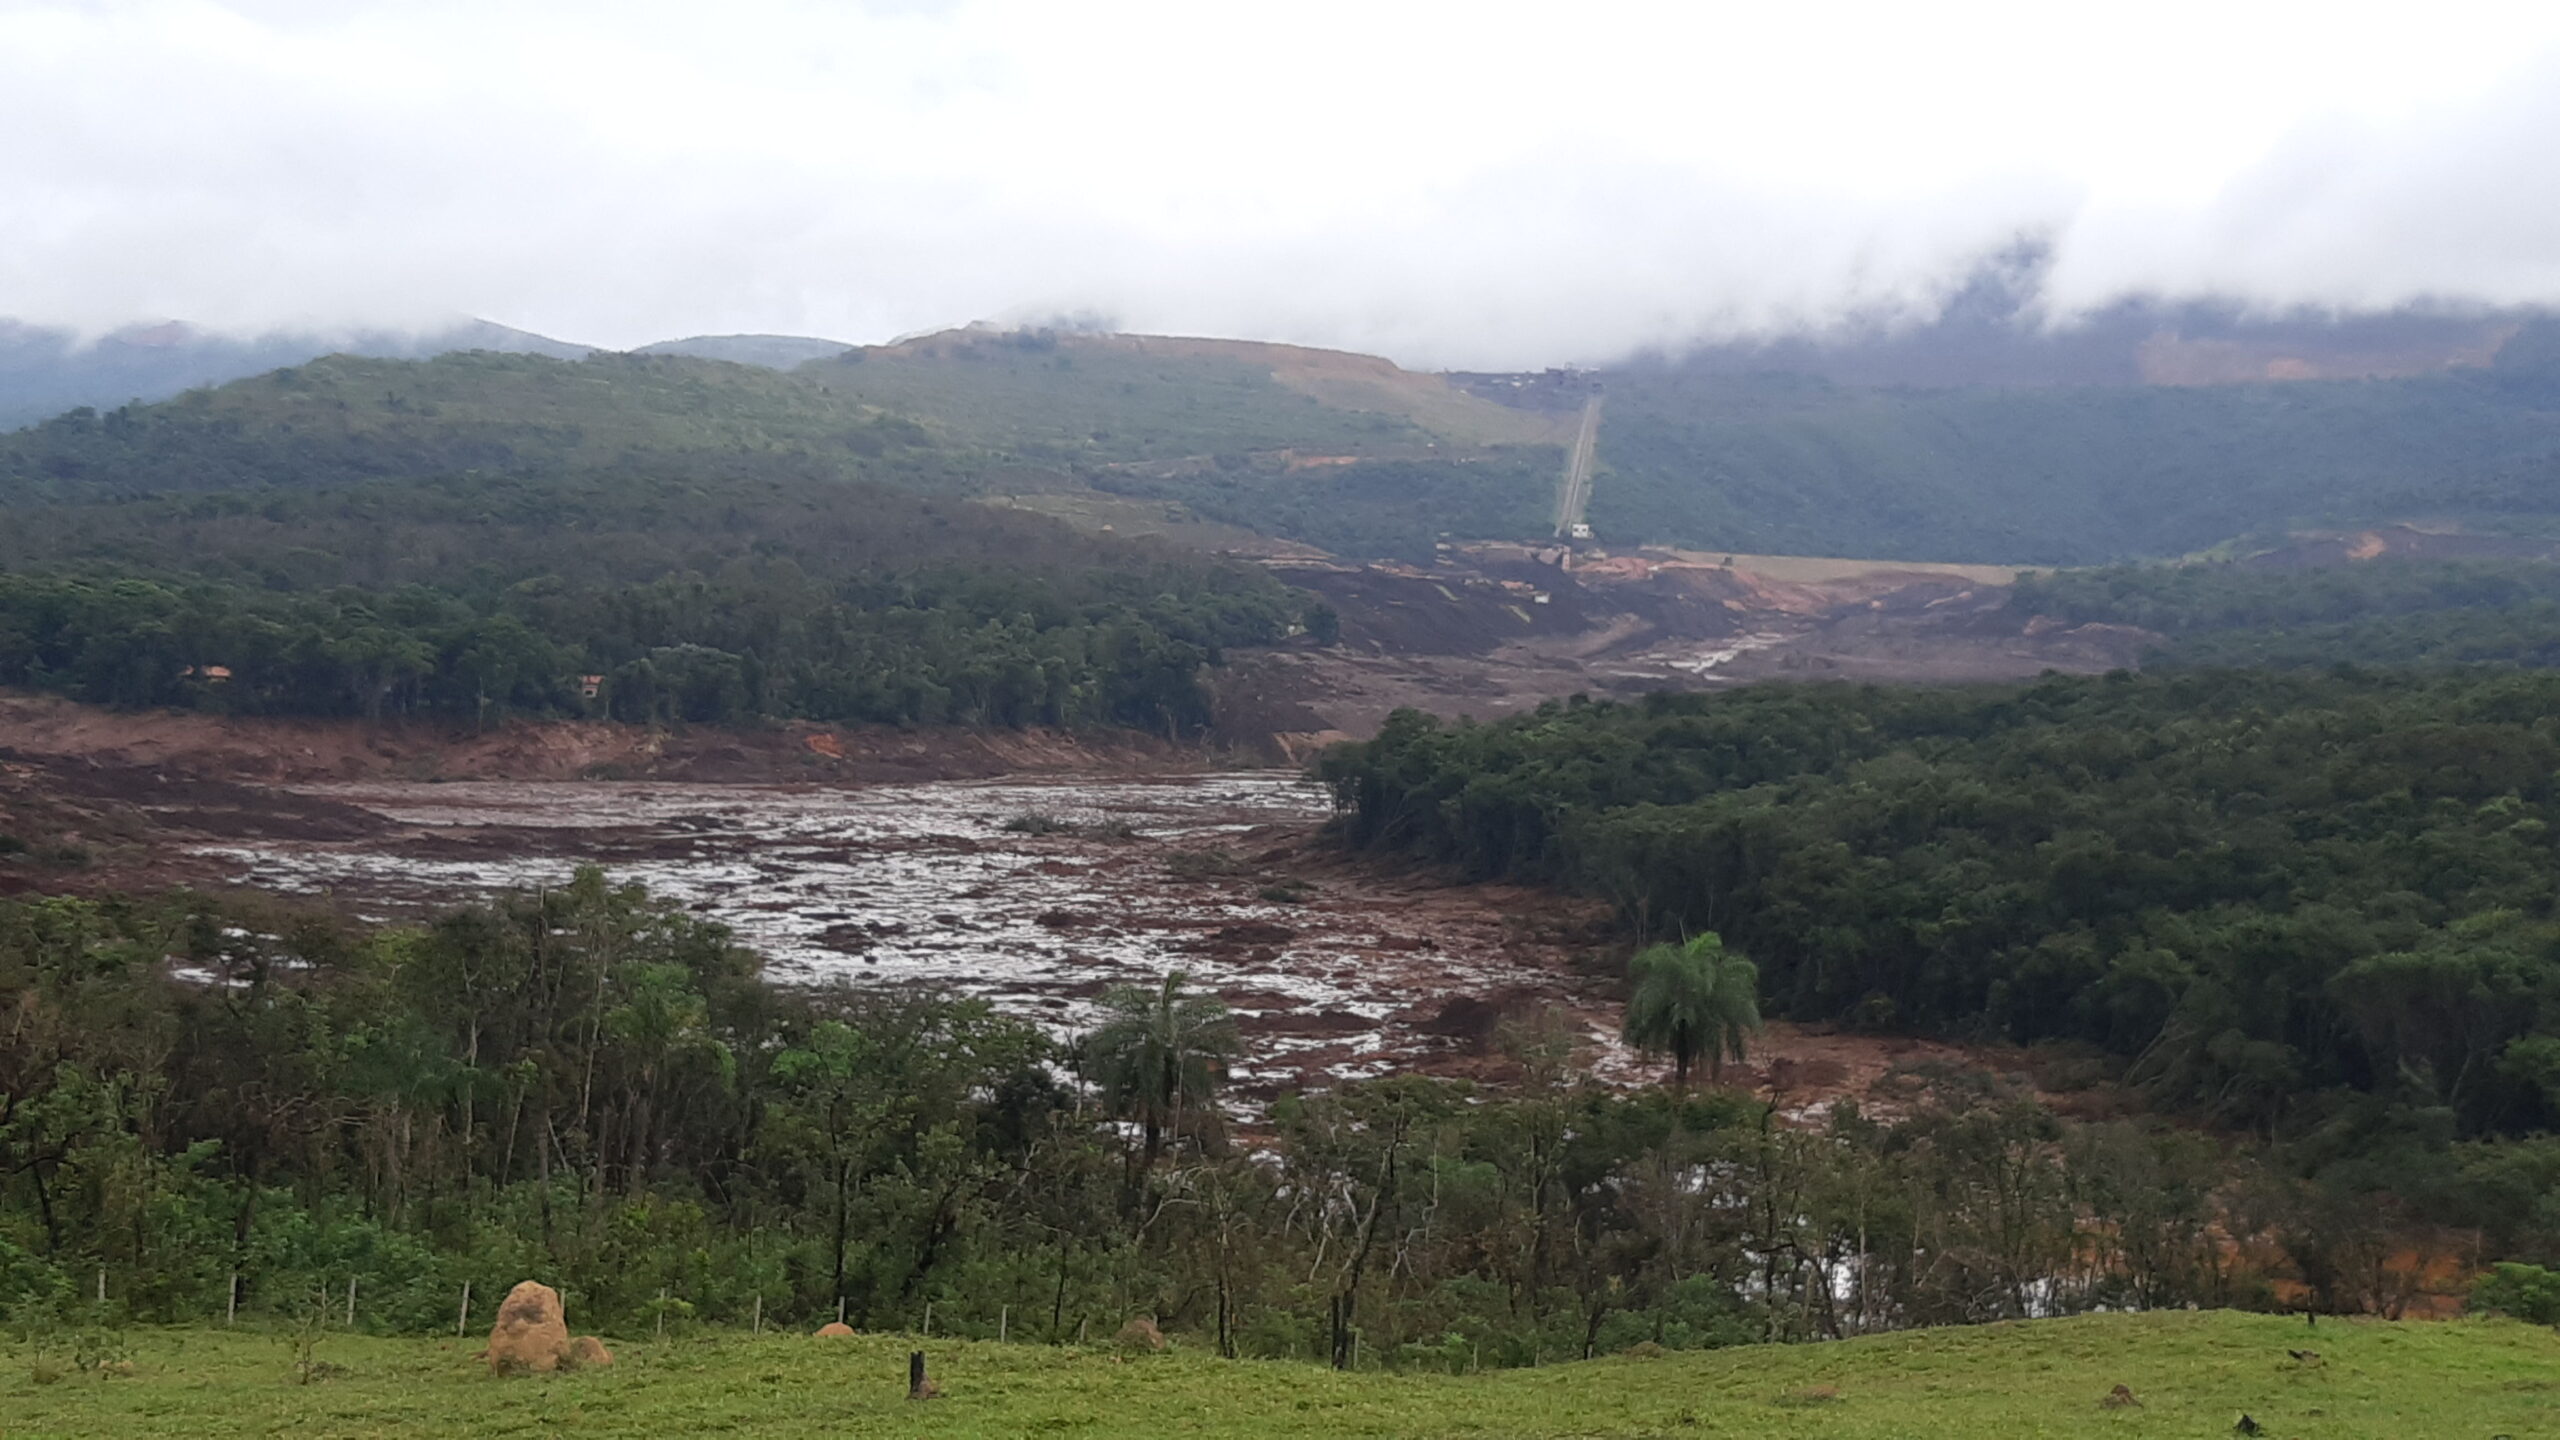
A partir de 2020, observa-se uma ampliação significativa da presença da marca Vale em iniciativas e projetos culturais em diferentes regiões do Brasil. Editais, exposições, festivais, equipamentos culturais e materiais promocionais passaram a exibir com frequência o logotipo da empresa, associado a discursos que vinculam mineração, diversidade cultural, democratização do acesso e desenvolvimento social. Essa intensificação ocorre na esteira dos rompimentos das barragens de Mariana (2015) e Brumadinho (2019), eventos que produziram graves danos socioambientais, desencadearam disputas judiciais de grande escala e colocaram a companhia sob intenso escrutínio público nacional e internacional.
No mesmo período em que se ampliam reivindicações por reparação e questionamentos acerca da legitimidade social da mineração em territórios impactados, consolida-se a narrativa institucional da Vale como uma das maiores incentivadoras privadas da cultura no país. Tal afirmação encontra respaldo formal nos dados do Sistema de Apoio às Leis de Incentivo à Cultura (Salic), que registram elevados volumes de desembolso por meio da Lei nº 8.313/1991, conhecida como Lei Rouanet.
Contudo, essa posição de destaque exige precisão conceitual, uma vez que parcela expressiva dos recursos mobilizados decorre de renúncia fiscal autorizada pelo Estado. Trata-se de imposto que deixaria de ingressar no Tesouro Nacional e passa a ser direcionado segundo a decisão do contribuinte incentivador, recurso de origem pública que, uma vez aplicado, pode converter-se em capital simbólico corporativo.
Diante desse cenário, coloca-se a questão de como os investimentos culturais da Vale se inserem em sua estratégia institucional mais ampla e quais sentidos políticos, territoriais e reputacionais podem ser atribuídos a essas iniciativas. Até que ponto o patrocínio cultural opera como instrumento de reparação simbólica, de produção de legitimidade social ou de gestão de conflitos em contextos marcados por violações socioambientais? E onde se localiza o limite entre fomento cultural, política pública indireta e estratégia de comunicação corporativa?
Este estudo propõe analisar os investimentos culturais realizados pela Vale por meio do Instituto Cultural Vale, com foco na Chamada Instituto Cultural Vale entre 2022 e 2025, buscando compreender sua distribuição territorial, seus padrões estruturais e suas possíveis sobreposições com áreas estratégicas para a atuação minerária e logística da empresa. A pesquisa combina análise documental de materiais institucionais, levantamento sistemático de dados públicos do Salic e contextualização dos conflitos socioambientais associados às operações da companhia, com o objetivo de contribuir para a construção de uma linha crítica de investigação sobre mineração, cultura e território no Brasil contemporâneo.
Afinal, onde estão os investimentos em cultura da Vale?
No âmbito da Lei Rouanet, os incentivadores são contribuintes do Imposto sobre a Renda e Proventos de Qualquer Natureza que realizam doações ou patrocínios a projetos culturais previamente aprovados pelo Ministério da Cultura. O mecanismo permite que parte do imposto devido seja redirecionada ao financiamento cultural, dentro dos limites legais estabelecidos.
Para as empresas, trata-se de instrumento que combina dedução fiscal e visibilidade institucional. A depender do enquadramento do projeto, é possível a dedução total ou parcial do valor aportado. Ainda que juridicamente se trate de renúncia fiscal autorizada, e não de gasto orçamentário direto da União, o recurso possui natureza pública na medida em que corresponde ao tributo devido.
Nesse contexto, a Vale consolidou-se entre os principais agentes privados de financiamento cultural no país, figurando desde 2005 entre os três maiores incentivadores, alcançando a primeira posição no ranking entre 2019 e 2023 e passando à segunda colocação a partir de 2024, quando a Petrobras retoma o posto de principal incentivadora. Ainda assim, manteve-se como a empresa privada líder em investimentos culturais no período recente.
A série histórica revela movimentos relevantes. De acordo com o Gráfico 1, a participação da Vale S.A. no fomento à cultura por meio da Lei Rouanet iniciou-se em 1996, ainda no período em que a empresa era estatal. Após a privatização, observa-se expansão consistente dos desembolsos ao longo dos anos 2000, culminando em valores superiores a R$ 100 milhões anuais entre 2010 e 2011, período que coincide com o ciclo de valorização internacional do minério de ferro.
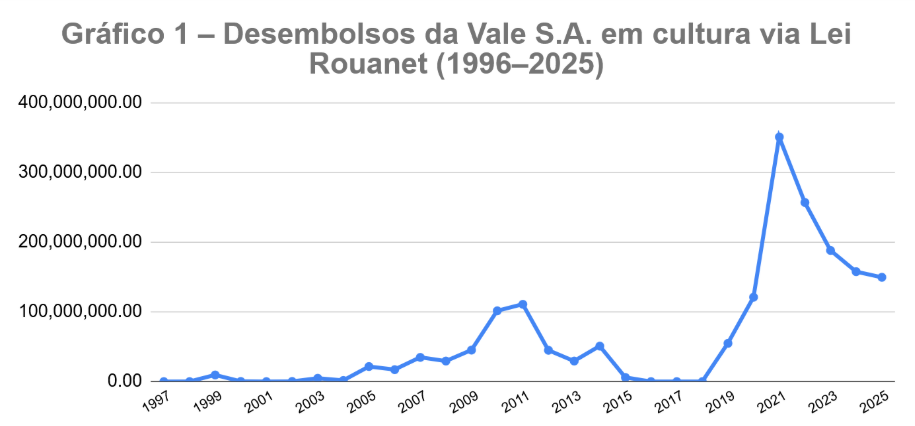
A partir de 2015, ano do rompimento da barragem de Fundão, em Mariana, verifica-se retração significativa nos aportes culturais, com redução acentuada entre 2016 e 2018. Em contraste, após o rompimento da barragem B1, em Brumadinho, em 2019, observa-se retomada abrupta dos desembolsos. Essa retomada não se limitou ao volume financeiro: foi acompanhada de reorganização institucional da política de patrocínio, culminando na criação, em 2020, do Instituto Cultural Vale (ICV), estrutura dedicada à gestão sistematizada dos investimentos culturais da companhia.
A partir desse momento, o financiamento cultural deixa de operar apenas como linha de patrocínio e passa a integrar estratégia institucional mais formalizada, com centralidade comunicacional e territorial crescente. É justamente nesse ponto que a dimensão geográfica dos investimentos se torna decisiva: não apenas quanto se investe, mas onde se investe.
O Instituto Cultural Vale (ICV) e a estrutura de financiamento
Criado em setembro de 2020, com o propósito declarado de “promover a democratização do acesso à cultura, a diversidade de manifestações artísticas e o fortalecimento da economia criativa”, o Instituto Cultural Vale (ICV) afirma ter investido, desde então, cerca de R$ 1,2 bilhão no patrocínio de mais de mil projetos culturais no país.
No interior desse conjunto amplo de iniciativas, destaca-se a Chamada Instituto Cultural Vale, apresentada como o principal instrumento estruturante de concessão de apoios, tanto pelo volume de recursos mobilizados quanto pelo modelo de seleção adotado.
Os mais de R$ 30 milhões desembolsados por meio da Chamada Instituto Cultural Vale em 2024 assumem relevância estratégica no conjunto das ações do Instituto, sobretudo quando analisados à luz da composição das fontes de financiamento mobilizadas. Naquele ano, o Instituto declarou investimento total de R$ 262 milhões, dos quais R$ 198,2 milhões tiveram origem em recursos incentivados e R$ 64,4 milhões corresponderam a recursos próprios. Nesse contexto, os valores alocados por meio da Chamada Pública representaram cerca de 11,5% do total investido e, de forma ainda mais expressiva, aproximadamente 15,1% do volume de recursos incentivados.
Esses números indicam que a Chamada concentra parcela significativa da renúncia fiscal mobilizada pela instituição, canalizada para um instrumento que se apoia em editais públicos e procedimentos formais de seleção, com participação de avaliadores externos. Mais do que seu peso financeiro relativo, a Chamada funciona como vitrine pública da política cultural da empresa e como elemento central de sua estratégia de governança cultural e gestão reputacional.
Territorialização dos apoios da Chamada (2022–2025)
Entre 2022 e 2025, foram concedidos, por meio da Chamada Instituto Cultural Vale, apoios a 221 projetos culturais distribuídos por 21 unidades da federação, totalizando mais de R$ 114 milhões em investimentos. Trata-se, portanto, de volume expressivo de recursos concentrado em instrumento específico de financiamento, dentro da arquitetura institucional do Instituto.
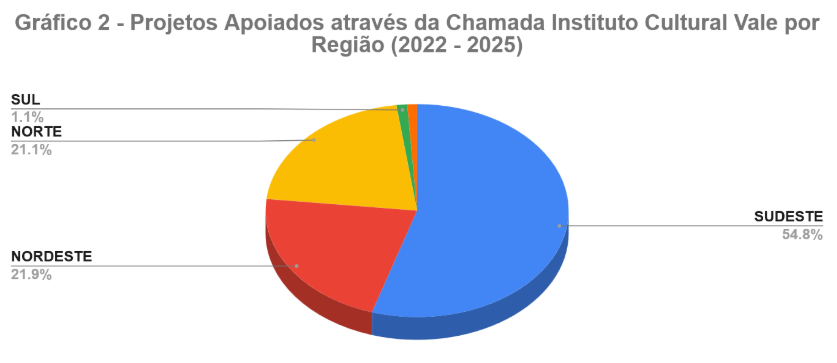
O Gráfico 2 demonstra que a distribuição regional desses valores apresenta forte concentração no Sudeste, que absorveu 54,8% dos recursos no período analisado. Em seguida aparecem Nordeste e Norte, com 21,9% e 21%, respectivamente. As regiões Sul e Centro-Oeste receberam parcelas residuais dos investimentos, correspondentes a 1,15% e 1,04% do total. O padrão evidencia assimetria territorial significativa na alocação dos recursos.
O aprofundamento da análise em nível estadual, conforme apresentado na Tabela 3, revela concentração ainda mais acentuada. Seis estados concentram a maior parte dos investimentos. O Rio de Janeiro destaca-se como o estado com maior número de projetos apoiados, 20,81%, e também como aquele que absorveu a maior parcela dos recursos, 19,77%. Em seguida, sobressaem-se o Pará, segundo em volume de desembolso, 16,55%, e terceiro em número de projetos, 13,57%; e Minas Gerais, terceiro em recursos mobilizados, 15,92%, e segundo em quantidade de projetos, 17,65%.
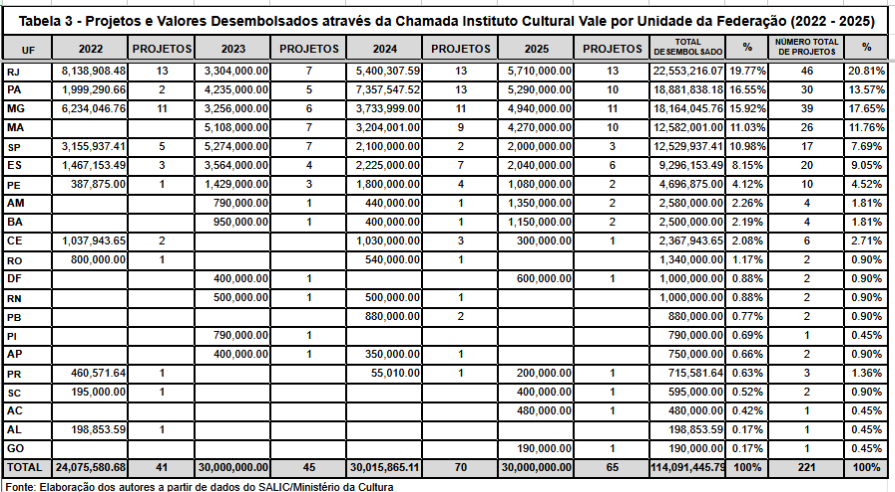
Completam esse grupo o Maranhão, que concentrou 11,03% dos recursos e 11,76% dos projetos, São Paulo, com 10,98% dos recursos e 7,69% dos projetos, e o Espírito Santo, com 8,15% dos recursos e 9,05% dos projetos. Em conjunto, esses seis estados concentram 82,4% do total de recursos e 80,4% dos projetos apoiados no período analisado.
Importa destacar que, ao longo dos quatro anos examinados, a participação desse grupo no volume total de desembolsos nunca foi inferior a 80%. Não se trata, portanto, de concentração circunstancial, mas de padrão persistente.
Chama a atenção o fato de que os quatro estados que compõem o núcleo de maior concentração correspondem justamente a territórios estratégicos para a atuação minerária e logística da Vale. Pará e Minas Gerais concentram grandes complexos minerários; o Maranhão abriga a Estrada de Ferro Carajás (EFC) e o corredor logístico de exportação; o Espírito Santo integra o sistema portuário associado às operações da empresa.
Esse dado adquire relevância analítica quando articulado à hipótese central deste trabalho. Se a renúncia fiscal pode converter-se em capital simbólico corporativo, sua territorialização torna-se elemento-chave de interpretação. A concentração reiterada dos recursos em determinados estados sugere que o critério de distribuição não se orienta exclusivamente por lógica demográfica ou por critérios culturais amplos, mas pode estar relacionado à presença operacional da empresa e à necessidade de consolidação de legitimidade institucional em territórios estratégicos.
Renúncia fiscal e capital simbólico
A Lei Rouanet autoriza que empresas destinem parte do Imposto de Renda devido a projetos culturais aprovados. O valor aportado não corresponde, em regra, a recurso adicional voluntariamente desembolsado, mas a tributo que deixaria de ingressar no Tesouro Nacional. A origem do recurso é pública. A decisão de destinação é privada. A visibilidade institucional, contudo, é integralmente apropriada pela empresa patrocinadora. Essa distinção é central para compreender o protagonismo empresarial no financiamento cultural brasileiro.
O conjunto de evidências analisadas sugere que o investimento cultural via Lei Rouanet, tal como mobilizado pela Vale e por suas subsidiárias, não pode ser compreendido apenas como instrumento de fomento à cultura, mas como parte de uma estratégia institucional mais ampla, na qual renúncia fiscal, territorialização dos apoios e gestão reputacional se articulam de forma estreita.
A coincidência entre a intensificação dos aportes culturais, a concentração dos recursos em territórios-chave para a empresa e contextos de elevado escrutínio socioambiental e regulatório aponta para uma dinâmica em que a política cultural incentivada se torna também um espaço de produção de legitimidade e de apagamento de conflitos. Sem reduzir essa atuação a uma lógica unívoca ou causal, a análise evidencia a necessidade de refletir criticamente sobre os efeitos simbólicos, distributivos e políticos da centralidade assumida por grandes corporações no financiamento da cultura, especialmente quando esse protagonismo se apoia de maneira decisiva em mecanismos públicos de incentivo fiscal.
Considerações finais
A análise desenvolvida ao longo deste trabalho permite afirmar que os investimentos culturais realizados pela Vale por meio do Instituto Cultural Vale (ICV), especialmente via Lei nº 8.313/1991, não podem ser compreendidos apenas como ações de fomento cultural isoladas de seu contexto territorial, político e institucional. Não se questiona a legalidade do mecanismo de incentivo fiscal, tampouco o mérito artístico ou social dos projetos apoiados. A renúncia fiscal integra, há mais de três décadas, o desenho legítimo da política cultural brasileira.
No entanto, a territorialização dos investimentos entre 2022 e 2025 evidencia concentração recorrente em estados estratégicos para a atuação minerária e logística da empresa. Tal sobreposição não autoriza afirmar causalidade direta, mas indica padrão consistente de alinhamento entre política cultural incentivada e territórios de interesse operacional. Em contextos marcados por conflitos socioambientais, processos regulatórios sensíveis ou elevado escrutínio institucional, o patrocínio cultural adquire densidade político-simbólica ampliada, integrando arranjos mais amplos de produção de legitimidade social.
É igualmente fundamental distinguir investimento cultural de reparação socioambiental. A reparação decorre de responsabilidade jurídica por danos causados e vincula-se a instrumentos normativos específicos. O patrocínio via renúncia fiscal integra política pública de incentivo cultural e opera em campo distinto. Quando essas dimensões se confundem no imaginário social, o risco não é jurídico, mas democrático: iniciativas culturalmente legítimas podem passar a desempenhar função indireta de estabilização reputacional.
Diante disso, impõe-se uma pergunta que desloca o eixo do debate: quem, afinal, financia quem nessa dinâmica? As empresas, ao aportarem recursos, ou o próprio campo cultural, ao disponibilizar seu capital simbólico, sua legitimidade pública e sua capacidade de produção de sentido?
Se a cultura é direito e bem público, sua mobilização como ativo reputacional exige transparência informacional, clareza conceitual e debate público qualificado. Porque, quando o financiamento público se converte em valor simbólico privado, não está em disputa apenas a imagem de uma empresa, mas o próprio significado democrático da política cultural.
Gabriel Gomes Strautman é economista e doutorando em Sociologia pelo Instituto de Estudos Sociais e Políticos (IESP/UERJ).
Lanna Luz é jornalista, graduada e especialista em Comunicação Institucional pela Universidade Federal do Maranhão (UFMA), coordenação editorial do Mapa da Mina, com atuação em gestão da informação, educação midiática e análise de projetos socioambientais e culturais.