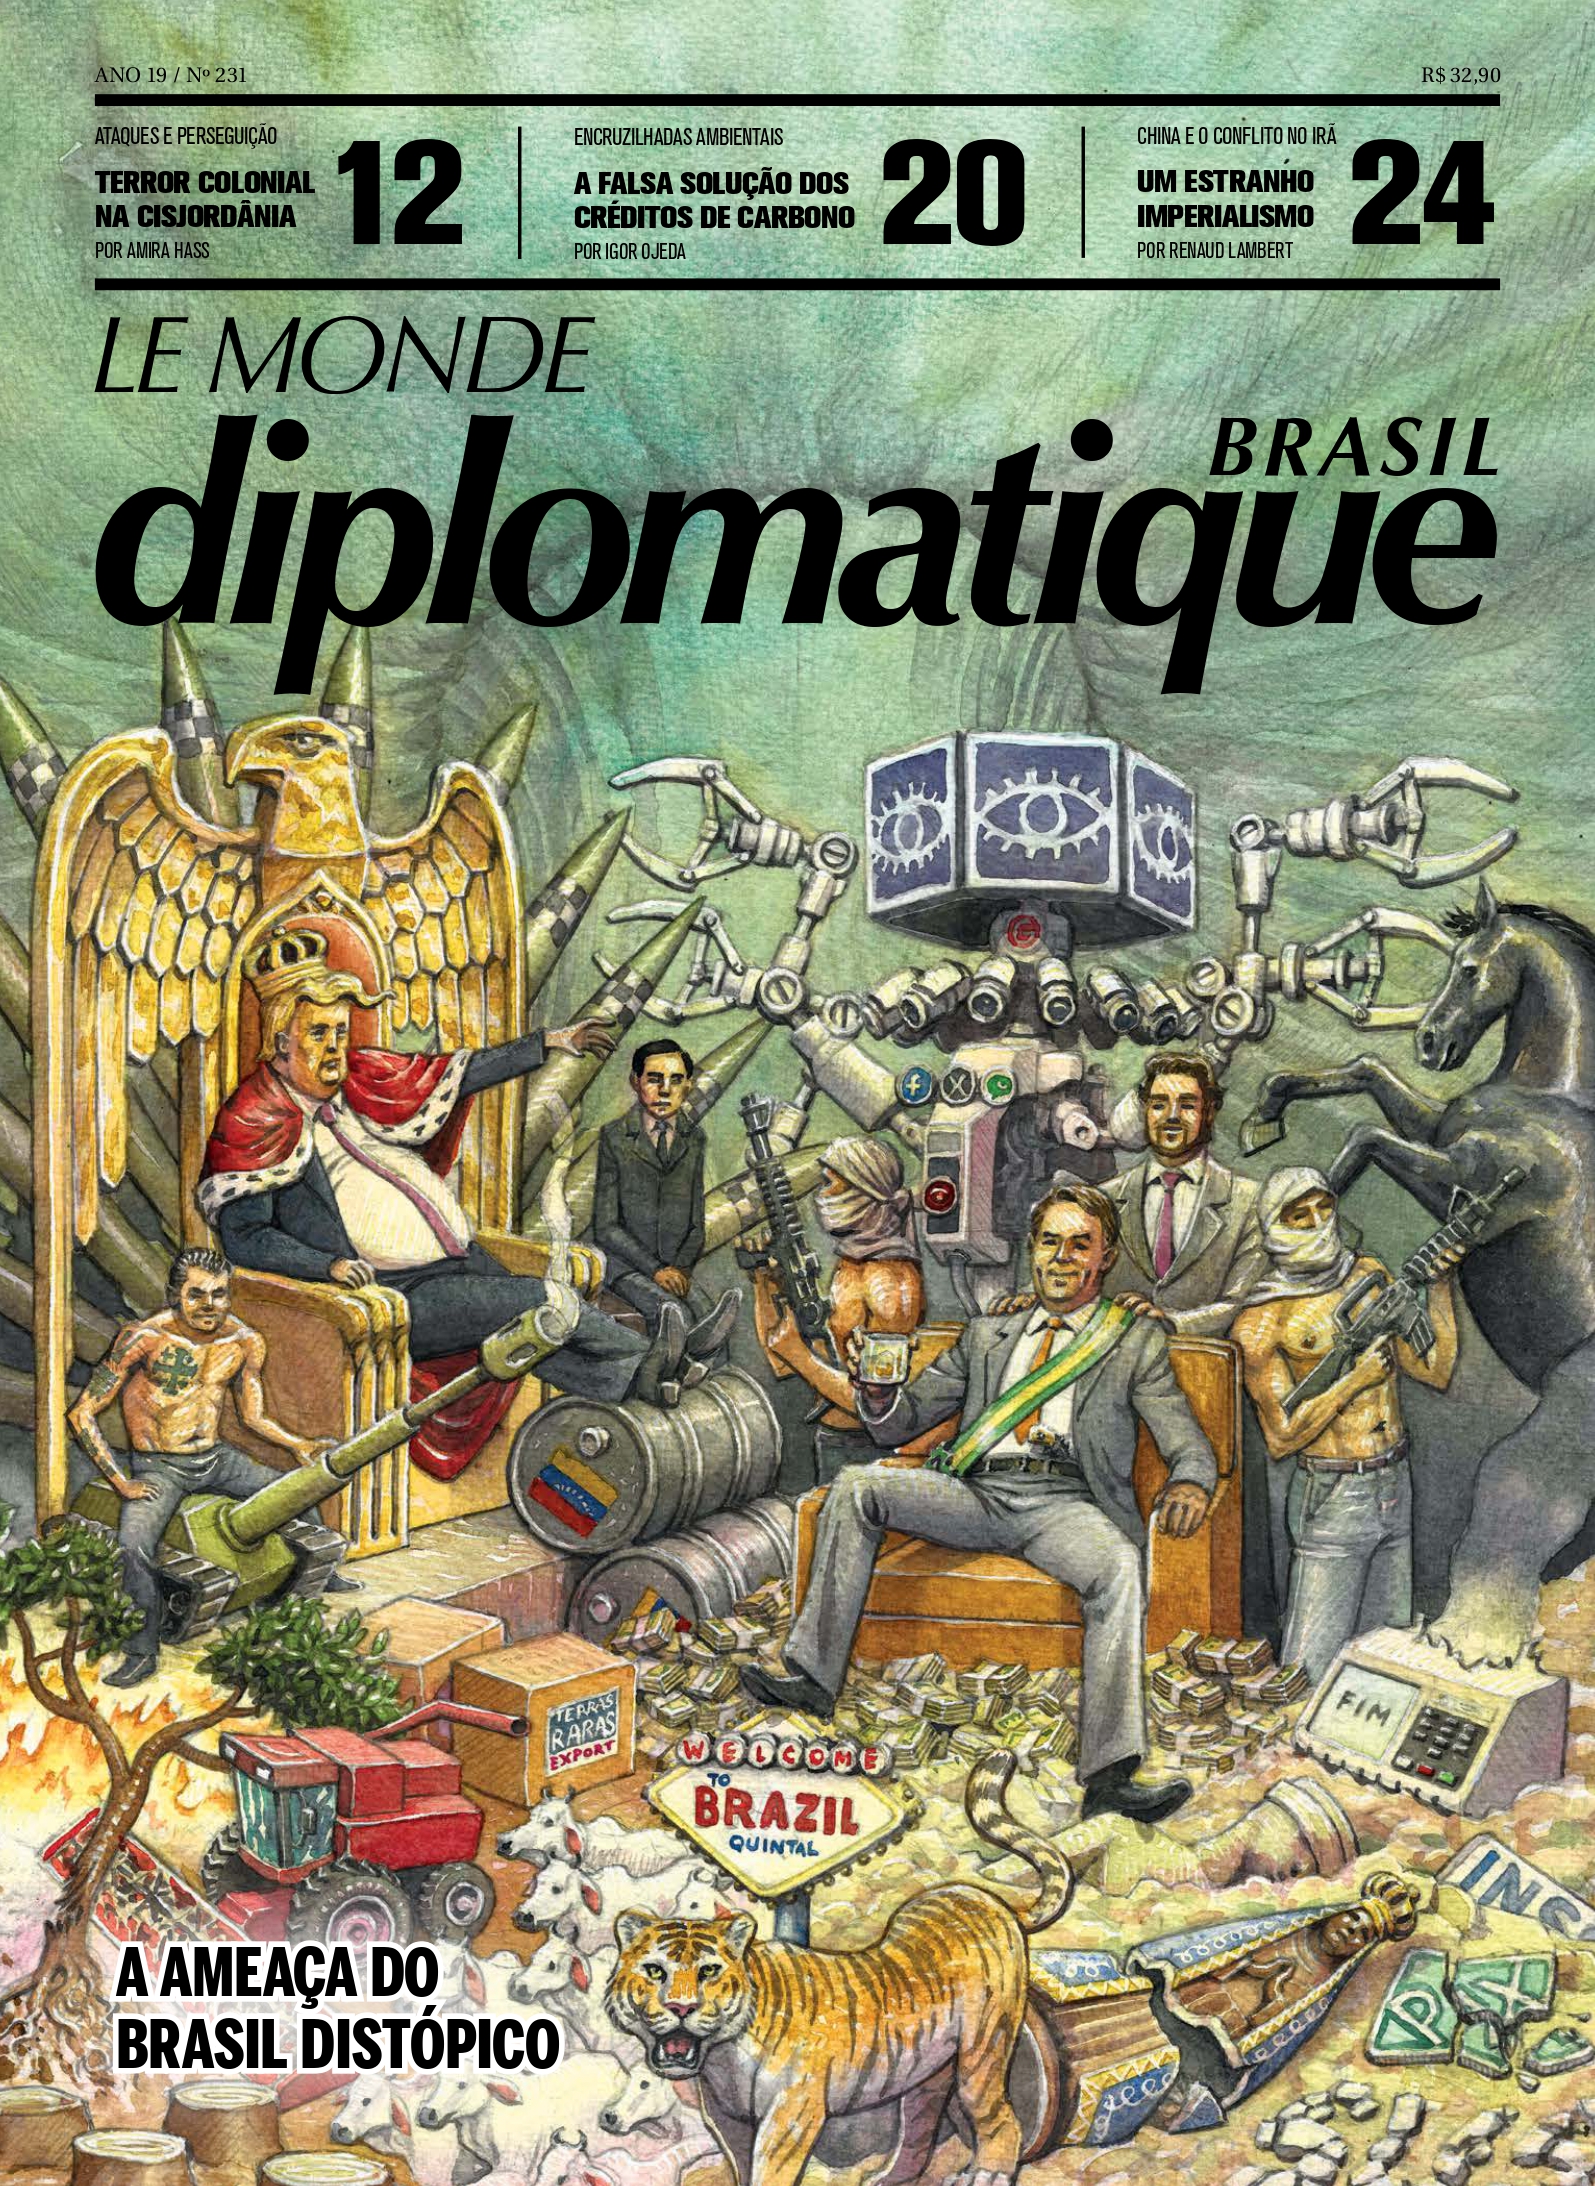

O iate não paga IPVA
No Brasil, quem consome pouco paga, proporcionalmente, mais imposto do que quem consome muito. E alguns dos bens mais caros do país, como jatinhos e iates, continuam fora de impostos que alcançam a moto de quem trabalha com entregas
A Constituição de 1988 deu à União o poder de criar um imposto sobre grandes fortunas. O artigo 153, inciso VII, está lá há 38 anos e nunca foi regulamentado. Em novembro de 2025, o Supremo Tribunal Federal reconheceu, por maioria, que o Congresso está em omissão, mas não fixou prazo para que ela acabe. Entre o que a Constituição permite e o que o Estado cobra fica um espaço vazio, que mostra bem como o sistema tributário brasileiro trata a riqueza: em vez de proibir a cobrança, simplesmente nunca a regulamenta.
A palavra “luxo” precisa de uma definição antes de qualquer conta, porque cada leitor tem a sua. Em economia, bem de luxo é aquele cuja procura cresce mais depressa do que a renda: quem ganha o dobro não compra o dobro de arroz, mas pode comprar dez vezes mais em viagens, joias ou barcos. O luxo, portanto, não se mede pelo preço absoluto. Mede-se por quem pode comprá-lo. O geógrafo Milton Santos, no livro O espaço do cidadão (1987), descreveu outro lado da mesma questão: “no Brasil, muita gente foi incluída como consumidora antes de ser incluída como cidadã. O consumo virou o lugar onde se mede quem pertence, e o imposto sobre o consumo virou o lugar onde se paga essa entrada.”
A tese que os números permitem sustentar é esta: no Brasil, a carga tributária pesa mais sobre o que se consome para viver do que sobre o que se possui para acumular, e algumas das exceções mais visíveis beneficiam justamente os bens que só os mais ricos têm.
Quem paga quanto
O retrato mais citado vem de cálculos do Ipea com a Pesquisa de Orçamentos Familiares de 2008-2009, divulgados pela Oxfam. Segundo esses cálculos, os 10% mais pobres entregavam cerca de 32% da renda em tributos, quase tudo embutido nos preços. Os 10% mais ricos entregavam cerca de 21%. Um estudo mais recente, de Rozane Siqueira, José Ricardo Nogueira e Carlos Feitosa Luna, baseado na POF de 2017-2018, chega a uma conclusão parecida por outro método: os tributos indiretos equivaliam a 15,9% da renda disponível do décimo mais pobre e a 10,6% da do décimo mais rico. As duas contas não são comparáveis entre si, porque medem coisas diferentes. Apontam, porém, para o mesmo lado.
O mecanismo é simples. O imposto sobre o consumo é cobrado no caixa, igual para todos, sem perguntar a renda de quem paga. Uma família que gasta toda a renda em comida, transporte e roupa, entrega ao Estado uma fatia maior do que outra que gasta só uma parte e aplica o resto. É a isso que os economistas chamam tributação regressiva: proporcionalmente, pesa mais embaixo do que em cima.
O imposto que ninguém vê na nota é o que mais pesa em quem conta as moedas.
A moto e o iate
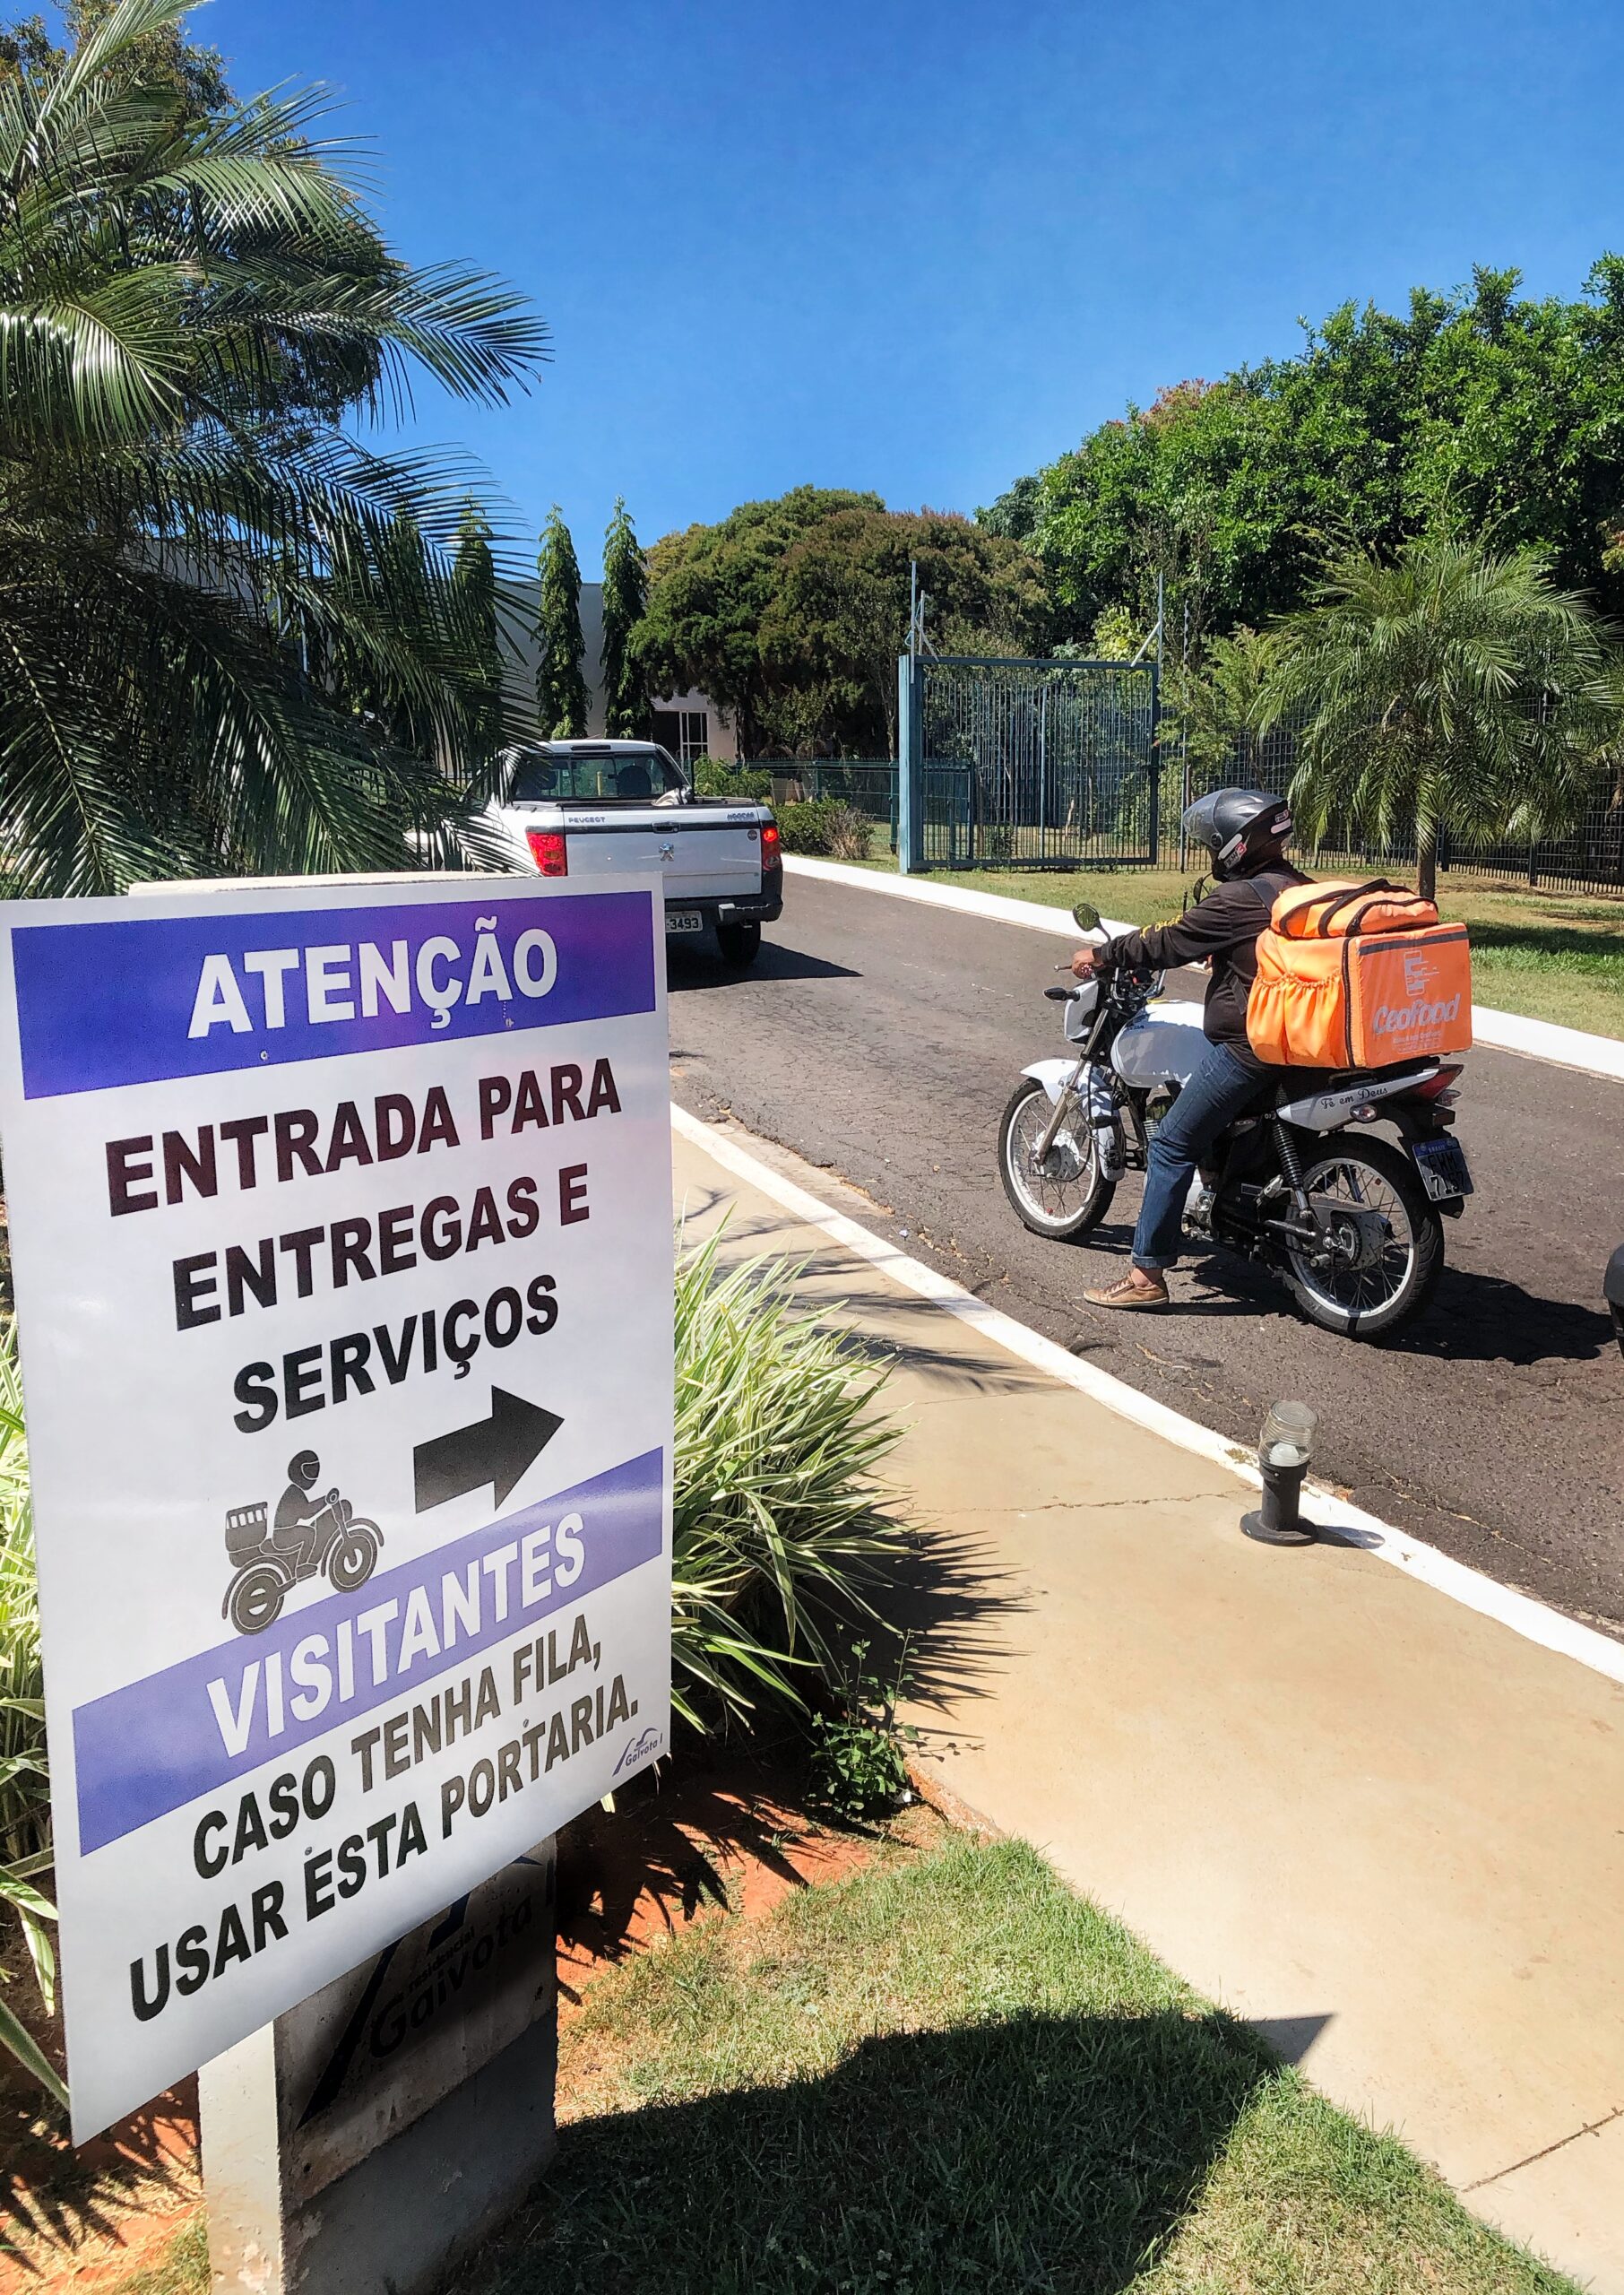
O IPVA é um exemplo expressivo. Durante décadas, a jurisprudência do Supremo Tribunal Federal entendeu que o imposto só alcançava veículos terrestres, porque sucedeu uma antiga taxa rodoviária. Como resultado, a moto do entregador e o carro popular pagavam, em geral, alíquotas de 1% a 4% do valor do veículo ao ano, conforme o estado. Jatinhos, helicópteros e iates ficavam fora da cobrança.
A reforma tributária de 2023, porém, abriu caminho para a incidência do imposto sobre veículos aquáticos e aéreos, com exceções para aeronaves agrícolas, empresas de serviço aéreo ou de transporte aquaviário, barcos de pesca e plataformas. Mas a permissão ainda não virou cobrança. Falta uma lei complementar com as regras gerais e, depois, leis em cada estado. O projeto que trata disso, o PLP 138/2025, recebeu parecer favorável no Senado, em março de 2026, e voltou ao relator para reexame dias depois. Em outubro de 2026, o dono de um jatinho continua sem pagar IPVA. O Sindifisco Nacional, sindicato dos auditores da Receita, estimou em 2024, que a cobrança renderia cerca de R$ 10 bilhões por ano. É uma estimativa sindical, não um cálculo oficial, e por isso deve ser lida com cautela.
A moto que leva a encomenda paga todos os anos. O iate que fica parado na marina, não.
A blusinha
Na outra ponta do consumo, o Estado foi mais rápido. Em agosto de 2024 passou a cobrar 20% de imposto de importação sobre compras internacionais de até 50 dólares, além do ICMS estadual. Segundo a Receita Federal, a cobrança rendeu R$ 5 bilhões em 2025, com mais de 165 milhões de encomendas taxadas. Quem comprava nesses sites? Uma pesquisa encomendada pela própria Shein ao Ipsos, em 2024, indicou que só 11% dos clientes eram das classes A e B. Por ter sido paga pela empresa interessada, a pesquisa serve como indício, não como prova.
Em maio de 2026, uma medida provisória zerou o imposto federal para essas compras, e o Congresso aprovou a conversão em setembro. O Ministério da Fazenda estimou a perda de arrecadação em R$ 1,94 bilhão, em 2026, e R$ 4,24 bilhões, em 2028. O ICMS estadual continua a ser cobrado. Durante quase dois anos, o tributo novo que o país conseguiu cobrar com rapidez foi o que recaía sobre a encomenda barata.
O que já mudou
Seria incompleto parar aqui, porque houve mudança no topo. A Lei 15.270, sancionada em novembro de 2025, e em vigor desde janeiro de 2026, isentou de imposto de renda quem ganha até R$ 5 mil por mês e criou um imposto mínimo para rendas acima de R$ 600 mil por ano, com alíquota que chega a 10% a partir de R$ 1,2 milhão. Segundo o Ministério da Fazenda, cerca de 10 milhões de pessoas deixam de pagar e 141,4 mil passam a pagar o mínimo. Esses 141,4 mil contribuintes, 0,06% da população, pagavam até então uma alíquota efetiva média de 2,54% sobre a renda. Os números mostram, ao mesmo tempo, o tamanho da correção e o tamanho do que havia para corrigir.
A reforma do consumo também incluiu um Imposto Seletivo que vai alcançar veículos, embarcações e aeronaves a partir de 2027. As alíquotas ainda não foram fixadas, e a própria lei permite alíquota zero para aeronaves e barcos considerados eficientes. O desenho final, portanto, continua em disputa.
O argumento contrário
Quem se opõe a taxar o luxo tem um caso histórico forte. Em 1990, os Estados Unidos criaram um imposto de 10% sobre a parte do preço de barcos acima de US$ 100 mil, de aviões acima de US$ 250 mil, de carros acima de US$ 30 mil e de joias e peles acima de US$ 10 mil. Segundo o Serviço de Pesquisa do Congresso americano, o imposto foi revogado em 1993, exceto para os carros, depois de pressões que o acusavam de derrubar as vendas e os empregos de quem construía os barcos, e não de quem os comprava. É o argumento clássico: o rico adia a compra, e quem perde é o trabalhador da fábrica.
A experiência francesa aponta noutra direção. Em 2018, a França trocou o imposto sobre a fortuna por um imposto só sobre imóveis. O comitê de avaliação do governo, da France Stratégie, concluiu em 2023, que a troca custa mais de 4 bilhões de euros por ano. Sob o imposto antigo, cerca de 950 contribuintes ricos deixavam o país por ano e 370 voltavam. Depois da troca, passaram a sair 260 e a voltar 380. E não foi possível detectar ganho de investimento. A fuga existia, mas era pequena, e o investimento prometido não apareceu.
Em 2024, sob a presidência brasileira do G20, o economista Gabriel Zucman propôs um imposto mínimo global de 2% ao ano sobre o patrimônio de cerca de 3 mil bilionários. Segundo o Observatório Fiscal da União Europeia, esses bilionários pagavam o equivalente a algo entre 0% e 0,5% do patrimônio em imposto pessoal. A declaração final dos ministros do G20 comprometeu-se a “cooperar” para que os ultrarricos sejam “efetivamente tributados”. Não fixou alíquota nem prazo.
Os vizinhos de quem escreve
Portugal e Alemanha, os outros dois países deste percurso, mostram versões próprias do mesmo dilema. Em Portugal, o regime de residentes não habituais, criado para atrair estrangeiros com rendimentos altos, custou ao Estado 1,74 mil milhões de euros em benefícios fiscais em 2024, segundo uma auditoria da Inspeção-Geral de Finanças. Em contrapartida, o adicional ao IMI sobre imóveis de valor superior a 600 mil euros arrecadou 147,9 milhões no mesmo ano. Na Alemanha, o imposto sobre o patrimônio não é cobrado desde 1997, depois de o Tribunal Constitucional ter decidido, em 1995, que a forma de avaliar os bens era desigual. O imposto nunca foi revogado. Está suspenso há quase trinta anos, como o brasileiro está por regulamentar há 38.
O desenho
Nenhum destes números prova que alguém tenha planejado proteger o iate e taxar a blusinha. Mostram, no entanto, um padrão que se repete: o imposto que alcança a maioria é cobrado com rapidez, na fonte e no caixa, enquanto o imposto que alcançaria o topo depende de leis complementares, regulamentações, avaliações e reexames que se arrastam por décadas. Quando a demora favorece sempre o mesmo lado, parece menos um acaso e mais uma escolha de desenho, que alguém pode refazer.
Entre a moto que paga e o iate que não paga não há mistério técnico. Há uma lei que falta escrever e uma pergunta que falta fazer: quem ganha com a espera?
Fontes
- Constituição Federal, art. 153, VII; STF, ADO 55, decisão de 6/11/2025 (Poder360, 2025).
- Ipea/Oxfam, carga tributária por décimo de renda, POF 2008-09 (checagem da Agência Pública, set/2018).
- Siqueira, Nogueira e Luna, tributação indireta e renda, POF 2017-18 (arXiv 2404.07651).
- EC 132/2023, nova redação do art. 155, §6º, III, da Constituição; PLP 138/2025 (Senado Federal, tramitação de março de 2026).
- Sindifisco Nacional, estimativa de arrecadação do IPVA sobre aeronaves e embarcações (Jornal Opção, 29/03/2024).
- Receita Federal, arrecadação do Remessa Conforme em 2025 (Sindifisco-MS); Ipsos/Shein, perfil de clientes (Monitor Mercantil, 2024); MP 1.357/2026 (Agência Senado, 13/05/2026); estimativas da Fazenda (CNN Brasil, set/2026).
- Lei 15.270/2025 e FAQ do Ministério da Fazenda sobre a isenção do IR e a tributação mínima das altas rendas.
- LC 214/2025, Imposto Seletivo (ConJur, 22/09/2025).
- Congressional Research Service, RS20314, sobre o imposto de luxo de 1990.
- France Stratégie, relatório final do comitê de avaliação das reformas da tributação do capital (nov/2023).
- Zucman, proposta ao G20 (ICIJ, 28/06/2024); EU Tax Observatory, Global Tax Evasion Report 2024.
- Inspeção-Geral de Finanças, auditoria ao regime de residentes não habituais (ECO, 12/05/2026); receita do AIMI em 2024 (Lusa/idealista, 23/05/2025).
- BVerfG, 2 BvL 37/91, de 22/06/1995.
- Milton Santos, O espaço do cidadão, São Paulo, Nobel, 1987.
Nota metodológica
- Conferido em fonte primária ou oficial: texto constitucional; tramitação do PLP 138/2025 no Senado; MP 1.357/2026; números da Fazenda sobre a Lei 15.270/2025; relatório da France Stratégie; relatório do CRS; decisão de 1995 do Tribunal Constitucional alemão.
- Conferido em imprensa ou fonte secundária confiável: decisão da ADO 55; números Ipea/Oxfam; arrecadação do Remessa Conforme; auditoria do RNH; receita do AIMI; proposta Zucman.
- Estimativas, apresentadas como tal: Sindifisco (IPVA sobre jatinhos e iates); pesquisa Ipsos encomendada pela Shein.
- Por confirmar antes da publicação: números dos recursos extraordinários do STF sobre o IPVA (não citados no texto); alíquotas de IPVA de carro de passeio em cada Secretaria da Fazenda; número da lei de conversão da MP 1.357/2026.
- Retirado por falta de fonte primária: a decisão sobre a tentativa do Ceará de cobrar IPVA de aeronaves (ADI 5654).