
Quem define o papel da universidade pública brasileira?
O financiamento público entre a autonomia universitária e as emendas parlamentares
A expansão das emendas parlamentares como fonte de financiamento, mesmo sob as regras fiscais restritivas adotadas no Brasil na última década, já não é novidade. Tampouco é nova a disputa permanente por orçamento e a luta pela valorização de uma educação pública de qualidade, da básica à superior, passando pela técnica e tecnológica. A expansão e a interiorização das universidades federais, especialmente a partir dos anos 2000, acompanhadas da ampliação das matrículas e da democratização do acesso, evidenciam a importância de políticas públicas estruturantes e de financiamento continuado. Entre 2003 e 2016, por exemplo, o número de matrículas nas universidades federais mais que dobrou, com crescimento aproximado de 102%1. O dissenso está no projeto de educação que se pretende: de um lado, uma concepção individualista e instrumental, orientada por critérios de eficiência e resultados imediatos e de outro, uma concepção crítica e abrangente, que reconhece a educação como direito social e seus resultados como coletivos, cumulativos e de longo prazo.
No Brasil, a Constituição Federal de 1988 estabeleceu marcos decisivos para a educação superior pública ao assegurar às universidades autonomia didático-científica, administrativa e de gestão financeira e patrimonial, além de atribuir à União o dever de financiar as instituições federais de ensino. A Lei de Diretrizes e Bases (LDB), de 1996, reforçou esse compromisso ao determinar que a União assegure recursos anuais suficientes para a manutenção e o desenvolvimento dessas instituições. Esses recursos são alocados pela Lei Orçamentária Anual (LOA) em despesas com pessoal e em despesas discricionárias de custeio e investimento.
Consolidou-se, contudo, um descompasso entre este marco legal e sua prática, sem se definir um modelo de financiamento público das universidades federais. Recursos de custeio e capital insuficientes, mecanismos de austeridade fiscal, contingenciamentos e bloqueios orçamentários, o avanço das despesas obrigatórias sobre as discricionárias e a expansão dos Termos de Execução Descentralizada (TEDs) e das emendas parlamentares como vias alternativas afastaram o orçamento do que a lei determina (Amaral; Silva Junior; Salles, 2025). Esse descompasso atinge o âmago da autonomia universitária.
Entendida como autogoverno democrático e sem imposições externas e alheias principalmente no ensino, na pesquisa e na extensão, a autonomia é essencial para que a universidade pública concretize sua missão. A insuficiência e a instabilidade do financiamento restringem a capacidade das universidades de planejar suas atividades e definir prioridades acadêmicas, sem que isso se confunda com a necessária obrigação de prestar contas dos recursos públicos. (Caetano, 2025)2.
Uma pesquisa recente do IPEA (Instituto de Pesquisa Econômica Aplicada) ajuda a confirmar essa avaliação. Entre 2014 e 2024, a participação das emendas no orçamento discricionário das universidades federais saltou de 0,8% para 7,9%, sendo esse um recurso que chega às universidades com destinação determinada pelo parlamentar, isto é, as reitorias não podem utilizá-lo para atender necessidades de funcionamento mais urgentes ou de mais longo prazo, como investimentos (Vazquez; Fonseca; Nascimento, 2026)3. Esse aumento da participação das emendas não pode ser tomado por uma compensação à redução do financiamento regular das universidades. Como evidenciam os autores, entre 2021 e 2024, houve retração dos recursos destinados via dotações do Ministério da Educação (MEC) – nas universidades federais, as despesas discricionárias caíram 39% em termos reais, de R$ 12,9 bilhões para R$ 7,9 bilhões – e aumento paralelo daqueles de emendas parlamentares, que se multiplicaram em cinco vezes nesse período.
A questão não se restringe ao volume de recursos, envolvendo também quem define as prioridades de financiamento das universidades federais e em que medida essas decisões se articulam aos seus próprios projetos institucionais. E, amplamente, um projeto nacional de desenvolvimento precisa priorizar o lugar de atuação das universidades, e o primeiro passo é estruturar suas bases de financiamento sem utilizar a autonomia como artifício para individualizar a captação de recursos.
Estagnação do financiamento público regular
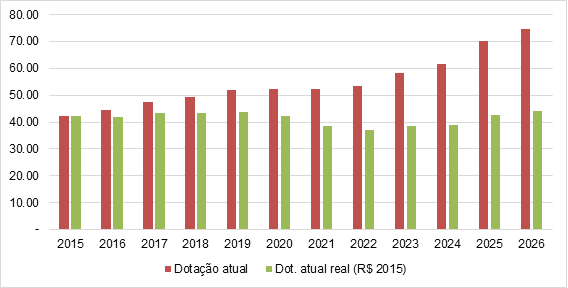
Como este texto discute os limites do financiamento das universidades por meio de emendas parlamentares, iniciamos a série temporal em 2015, quando a Emenda Constitucional nº 86 tornou obrigatória a execução das emendas individuais. O Gráfico 1 apresenta o orçamento total das universidades federais aprovado na LOA4. Entre 2015 e 2026, esse orçamento cresceu cerca de 78% em termos nominais, mas apenas 4,6% em termos reais. Houve, na prática, estagnação. Depois de cair cerca de 15% em termos reais entre 2019 e 2022, o orçamento voltou a crescer a partir de 2023. Essa recuperação, porém, apenas devolveu os valores aos níveis de 2015 a 2019, sem ampliá-lo. No mesmo período, o número de universidades federais passou de 63 para 69. Com isso, o orçamento real médio por universidade em 2026 é cerca de 4% menor que em 2015.
Esses valores incluem os três grandes grupos de despesa: pessoal, custeio e investimento. As despesas com pessoal são obrigatórias e, sozinhas, representam boa parte do orçamento das universidades federais. Assim, a estabilidade do total esconde a compressão das despesas discricionárias que são aquelas que garantem o funcionamento e a expansão das instituições.
Gráfico 1 – Orçamento das universidades federais em R$ bilhão de dotação atual, nominal e real a IPCA de 20155
A trajetória orçamentária também deve ser situada no contexto das disputas políticas em torno do papel das universidades, especialmente a partir de 2016, quando discursos que questionavam seus custos e sua contribuição social ganharam força no País. Os ataques à legitimidade da produção científica, os conflitos em torno da escolha dos dirigentes universitários também evidenciaram diferentes formas de ingerência na autonomia universitária (Matheus e Schröder, 2026). A recuperação orçamentária iniciada em 2023, durante o governo Lula, representa uma inflexão importante, mas não elimina os problemas estruturais de financiamento que limitam a capacidade de planejamento e expansão das instituições.
De acordo com a mensagem presidencial do PLOA (Projeto de Lei Orçamentária Anual) de 20276, o Ministério da Educação (MEC) é parte de temas estratégicos para o desenvolvimento do país, como Neoindustrialização, Trabalho, Emprego e Renda (NIB – Nova Indústria Brasil, 20247), em que a educação profissional e tecnológica tem destaque de acordo com a mensagem presidencial. Outra prioridade, é o Novo PAC (Programa de Aceleração do Crescimento) com o apoio à infraestrutura para educação básica, a modernização de hospitais universitários federais e a reestruturação e modernização das instituições federais de ensino superior (IFES). Para esses programas estão previstos, R$ 4,3 bilhões e 5,4 bilhões, respectivamente. Os valores estimados para os programas prioritários8 com o MEC mencionados na mensagem presidencial do PLOA 2027, totalizam R$ 135,8 bilhões. As universidades federais são mencionadas ao lado das ações para o conjunto do ensino superior brasileiro e tem destaque os R$ 2,9 bilhões em bolsas destinados a CAPES (Coordenação de Aperfeiçoamento de Pessoal de Nível Superior).
O financiamento da educação superior é um desafio em países desenvolvidos e subdesenvolvidos. Os custos de manter corpo docente e técnico, formação de estudantes e de produção de conhecimento são elevados e contínuos, mas seu resultado não é imediato, justamente porque ele se difunde pela sociedade e se realiza no longo prazo (Johnstone, 20049; Hammes Junior et al, 202010). Assim como a educação em geral, as universidades públicas produzem benefícios intergeracionais, cumulativos e duradouros, que os critérios de eficiência de mercado podem ter dificuldade de captar apropriadamente.
A Matriz de Outros Custeios e Capital (OCC), construída ainda na década de 1990, pelo MEC, em parceria com a Andifes e o Fórum de Pró-Reitores de Planejamento e Administração (FORPLAD), organiza a distribuição dos recursos de custeio e investimento entre as universidades federais. Ela incorporou indicadores acadêmicos, como o número de alunos equivalentes e a produção da pós-graduação, e foi consolidada pelo Decreto nº 7.233 de 2010 (Reis et al., 2017). Seu aperfeiçoamento voltou à pauta com a constituição de um grupo de trabalho da Andifes, em 2025, para corrigir assimetrias na distribuição, e com a realização, pela Sesu/MEC e pela Andifes, do 1º Seminário Nacional de Modelos de Financiamento das Universidades Federais, em 2026. Embora esses esforços possam aprimorar os critérios de distribuição, a matriz continua partindo de um montante de recursos previamente definido na LOA. É necessário que esses aprimoramentos sejam contemplados com aumento de recursos compatíveis com as necessidades e especificidades das universidades.
O reconhecimento do papel estratégico das universidades para o desenvolvimento nacional precisa, contudo, ser acompanhado de uma política de financiamento público estável, suficiente e adequada às suas especificidades. Não é possível avançar nessa direção enquanto seu financiamento permanecer condicionado às restrições fiscais e a uma lógica de avaliação que privilegia resultados imediatos e de curto prazo, em detrimento das condições necessárias ao funcionamento das instituições, à ampliação de suas capacidades de ensino, pesquisa, extensão e inovação e ao fortalecimento de seus vínculos com os territórios em que estão inseridas.
Entendemos que as emendas parlamentares, embora possam constituir uma fonte complementar de recursos, não substituem uma política de financiamento regular e adequado às universidades federais. Sua expansão pode, ao contrário, encobrir a persistência do subfinanciamento institucional.
Aprofundamento do poder do Legislativo sobre a alocação dos recursos públicos discricionários
Sempre é válido destacar que as emendas parlamentares estão previstas na Constituição Federal como parte do processo orçamentário brasileiro. A partir de 2015, porém, os embates entre o Congresso Nacional e o Poder Executivo deram aos parlamentares algo próximo de um orçamento paralelo. Embora as dotações das emendas individuais continuem sendo definidas no ciclo orçamentário anual, sua execução se tornou obrigatória (EC nº 86), retirando do Executivo a discricionariedade sobre elas. Em 2019, a EC nº 100 estendeu a mesma regra às emendas de bancada. Já as emendas de relator, destinadas a corrigir, ajustar e consolidar as deliberações parlamentares na LOA, ganharam outra função a partir de 2020, quando o relator passou a atender pedidos de parlamentares para destinar grandes volumes de recursos sem identificar quem os solicitava. Em dezembro de 2022, o Supremo Tribunal Federal (STF) declarou essa prática inconstitucional via um conjunto de ADPFs (Arguição de Descumprimento de Preceito Fundamental), como ADPFs 850, 851 e 854. O STF determinou medidas de transparência e rastreabilidade, com participação de órgãos de controle como o Tribunal de Contas da União (TCU), e o retorno das emendas de relator à sua finalidade original.
Portanto, a questão de fundo da execução obrigatória das emendas parlamentares reside na redistribuição do poder orçamentário entre Executivo e Legislativo, em favor deste último, que passa a atuar como um centro de decisão sobre a alocação de recursos públicos discricionários.
Esse processo não ocorre sem regramento. Existem limites definidos para emendas individuais e de bancada (2%11 e 1%12 da receita corrente líquida do exercício anterior ao do encaminhamento do projeto e do exercício anterior, respectivamente). E a Lei Complementar nº 210 de 2024 vinculou o crescimento de emendas impositivas à regra de atualização do limite de despesas para evitar que aquela fixação de limites sobre a RCL (Receita Corrente Líquida) levasse a um crescimento superior ao definido pelo arcabouço fiscal ao passo que as emendas de comissão passam a ser corrigidas pela inflação. O STF também determinou que o crescimento total das emendas observe o menor entre a variação das despesas discricionárias do Executivo, o limite de crescimento do arcabouço e a variação da RCL13.
Dessa forma, as emendas impositivas não podem ser executadas indiscriminadamente, estando sujeitas a limitações, bem como a condicionantes legais e fiscais. Porém, essas restrições mantêm a garantia relativa às emendas de executar recursos públicos enquanto as despesas discricionárias seguem mais expostas às decisões de alocação e as políticas fiscais contracionistas.
Entre 2024 e 2026, a dotação das emendas parlamentares atingiu estabilidade em termos reais (Gráfico 2). Em valores nominais, ela continuou crescendo, de R$ 47,9 bilhões para R$ 49,9 bilhões. Em termos reais, a preços de 2015, manteve-se entre R$ 29 e R$ 30 bilhões, cerca de três vezes o valor de 2015 (R$ 9,7 bilhões). Isso foi alcançado pela primeira vez em 2020, recuou em 2021 e 2022 e foi recuperado nos últimos anos. O cenário é bastante distinto do orçamento destinado às 69 universidades federais, cujo valor real cresceu apenas 0,4% ao ano entre 2015 e 2026.
Gráfico 2 – Evolução das emendas parlamentares em valores, R$ bilhão, nominal e real ao IPCA de dezembro de 2015 (2015-2026)
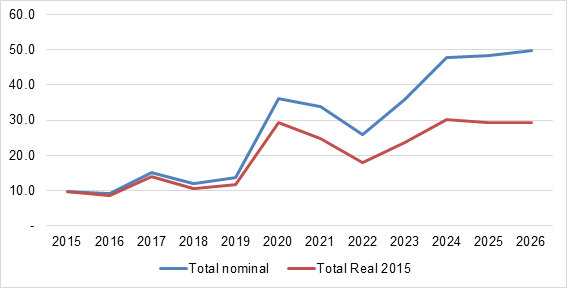
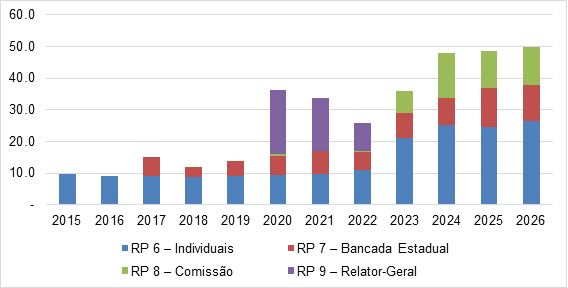
Por outro lado, os valores de dotação das emendas oscilam muito ao longo da série, e uma taxa média anual não descreve bem sua trajetória. O traço principal é de mudança de níveis. Em termos reais, a preços de 2015, a dotação passou de R$ 11,6 bilhões em 2019 para R$ 29,2 bilhões em 2020, um aumento de cerca de 2,5 vezes em um único ano, impulsionado pela criação das emendas de relator-geral (RP 9) e de comissão (RP 8). Antes desse salto, entre 2015 e 2019, o crescimento real foi moderado, de 4,6% ao ano. Depois dele, a dotação se estabilizou em torno de R$ 29 bilhões reais, com variação de apenas 0,1% ao ano entre 2020 e 202614. Com o fim das emendas de relator-geral, declaradas inconstitucionais pelo STF no fim de 2022, esses recursos foram absorvidos, a partir de 2023, pelas emendas individuais e de comissão. O volume total se manteve, mas sua distribuição entre os tipos de emenda mudou.
Os dados do Gráfico 3 permitem visualizar que as determinações do STF não implicaram em redução do valor das emendas, pois as emendas individuais aumentaram e as emendas de comissão recobraram espaço. Além disso, as emendas individuais participam consideravelmente dos valores totais.
Gráfico 3 – Composição das emendas parlamentares por categoria RP, em R$ bilhão nominal (2015-2026)
Com a Lei Complementar nº 210 de 2024, também foi alterada o modo de projeção do montante de emendas. Desde 2026, o limite das emendas individuais e de bancada estadual é corrigido pela mesma regra que atualiza o limite de despesa primária do novo arcabouço fiscal (Brasil, 2024). No PLOA 2027, essa correção15 colocou a reserva para emendas impositivas fixada em R$ 44,8 bilhões, sendo R$ 28,4 bilhões para as emendas individuais e R$ 16,3 bilhões para as de bancada (Brasil, 2026a16). Esse montante corresponde a 15,8% das despesas discricionárias, estimadas em R$ 283,2 bilhões (Brasil, 2026b17). Esse percentual tende a subir durante a tramitação da lei orçamentária, porque o projeto não traz reserva específica para as emendas de comissão, que somaram R$ 12,1 bilhões no PLOA de 2026 e elevaram o total das emendas parlamentares naquele ano para R$ 49,9 bilhões (Brasil, 2026c18).
As reservas para emendas não representam aprovação consumada e funcionam, dentro da metodologia de gestão orçamentária do arcabouço fiscal, como forma de o projeto orçamentário de cada exercício contemplar os recursos necessários para atender os limites de emendas (Brasil, 2026c). Ao mesmo tempo, essa reserva informa a sociedade que as emendas impositivas contam com espaço fiscal previamente definido/previso no PLOA, diferente de outras dotações discricionárias.
A disciplina do gasto público tem sido gerida pelo marco orçamentário de médio prazo e seus estágios, que conecta planejamento e orçamento em um horizonte plurianual (Brasil, 2026c). O Marco Orçamentário de Médio Prazo (MOMP), segundo estágio19, projeta reserva de emendas em R$ 46,5 bilhões em 2028, R$ 50,3 bilhões em 2029 e R$ 51,9 bilhões em 2030, alta de 15,8% em três anos. No mesmo período, o espaço para as despesas discricionárias do Executivo cai de R$ 222,1 bilhões para R$ 210,9 bilhões, abaixo do necessário para manter as políticas atuais.
O MOMP procura compatibilizar prioridades governamentais e limites fiscais, ainda que suas projeções evidenciem uma desigualdade de condições entre despesas com diferentes graus de proteção orçamentária. Apenas o planejamento plurianual não resolve a disputa política sobre quais atividades devem receber recursos públicos e em que condições. No âmbito da metodologia, conforme Brasil (2026c), a linha de base projeta apenas a continuidade do que existe, sob a justificativa de revisão e eficiência do gasto.
Se pensarmos, hipoteticamente e considerando as limitações técnicas desta consideração, uma realocação do equivalente a 2% da reserva prevista para emendas parlamentares impositivas, em 2027, para o orçamento discricionário das universidades federais, via MEC, representaria um acréscimo de R$ 896 milhões, que corresponde a aproximadamente 1,8 vezes o valor destinado em emendas às universidades, em 2026 (R$505 milhões). A diferença é que esses recursos chegariam de forma previsível e sob decisão das próprias universidades. Não pretendemos aqui propor uma regra, mas evidenciar que o financiamento das universidades depende mais de escolhas políticas e da disputa pelo orçamento do que de restrições fiscais propriamente ditas.
Expansão do financiamento por emendas parlamentares nas universidades – consequências para autonomia e projeto de universidade
A destinação de recursos às universidades federais por meio de emendas parlamentares não está necessariamente articulada a prioridades institucionais de longo prazo ou a programas nacionais que integrem a produção científica e tecnológica, a inovação, a sustentabilidade ambiental, a formação de profissionais qualificados e o desenvolvimento econômico e social dos territórios. Ela também depende da interlocução com os parlamentares, com as suas bases eleitorais e pelas prioridades que cada mandato atribui a determinados territórios, instituições e projetos. Fernandes e Oliveira (2023)20 destacam a mobilização de representantes universitários para sensibilizar parlamentares sobre as demandas das instituições, em articulação com suas bases eleitorais. Já Araújo, Valente e Oliveira (2024)21, ao analisarem universidades federais rurais, não identificam correlação direta entre os recursos recebidos e o número de deputados federais dos estados examinados.
Nesse processo, as percepções dos parlamentares sobre a relevância de uma universidade, suas afinidades com determinadas agendas e os vínculos construídos com gestores e coordenadores podem influenciar quais projetos recebem financiamento. A capacidade de interlocução política passa, assim, a disputar espaço com as necessidades acadêmicas e os critérios institucionais de planejamento.
Além da dificuldade em disciplinar a destinação e o uso dos recursos públicos na forma de emendas parlamentares para as universidades federais, outro aspecto elementar é que desde 2023, elas passaram a se concentrar mais em custeio do que em investimento22. Dessa forma, as universidades têm recorrido às emendas primordialmente para manter seu funcionamento, e não para seu desenvolvimento institucional. Ainda segundo dados do SIOP, a participação do investimento (GND 4) na dotação das emendas destinadas às universidades federais variou entre 64% e 82%, de 2015 a 2019, e caiu para a faixa de 41% a 46%, entre 2024 e 2026, depois de atingir o mínimo da série em 2023 (36%). No período de 2024 a 2026, mais da metade do valor empenhado (54,9%) foi aplicada em ‘outros serviços de terceiros – pessoa jurídica’, seguida de ‘obras e instalações’ (18,2%) e ‘equipamentos e material permanente’ (16,5%).
Somente em 2026, o MEC foi destinatário de 642 emendas parlamentares: 600 individuais (RP 6) e 42 de bancada estadual (RP 7)23, que somam R$ 1,58 bilhão em dotação atual. Na comparação com 2025, feita pela dotação inicial para evitar a diferença entre um exercício encerrado e outro em curso, o valor caiu 18,7% (de R$ 1,86 bilhão para R$ 1,51 bilhão). As emendas individuais somam R$ 542,5 milhões, e as de bancada, R$ 1,03 bilhão. No MEC, ao contrário do que ocorre no conjunto das emendas, o valor das emendas de bancada supera o das individuais: embora muito menos numerosas, as emendas de bancada têm valor médio de R$ 24,6 milhões, contra R$ 0,9 milhão das individuais. A execução também difere: até a data da extração, haviam sido empenhados 40,2% do valor das emendas individuais e apenas 11,0% do das emendas de bancada24.
As características legais previstas para as emendas de bancada podem explicar essa diferença. A Lei Complementar no 210 de 2024 também limita o número de emendas por bancada e orienta sua destinação a projetos estruturantes de interesse estadual, como de universidades federais. Quando envolvem obras e aquisição de equipamentos sua execução depende de procedimentos como licitações, o que pode ajudar a entender o baixo percentual empenhado na comparação com as emendas individuais, mas não somente, como os dados indicaram. Os hospitais universitários recebem recursos de emendas de bancada cujos valores, entre 2021 e 2026, foram ligeiramente maiores do que de emendas individuais, R$ 271,5 milhões e 251,1 milhões, respectivamente25.
Os recursos das emendas são alocados em ações orçamentárias, que integram a programação do orçamento federal e vinculam os recursos a finalidades específicas, como o funcionamento, a reestruturação e a expansão das instituições. Em 2026, as ações com maiores valores destinados em emendas no MEC foram reestruturação dos institutos federais (R$ 308,6 milhões), reestruturação das universidades federais (R$ 172,2 milhões), fomento à graduação, pós-graduação, pesquisa e extensão (R$ 164,7 milhões), funcionamento das universidades federais (R$ 162,7 milhões) e expansão e consolidação dos institutos federais (R$ 148,2 milhões)26. Somando-se as emendas alocadas diretamente às instituições e as registradas no MEC, as universidades federais receberam R$ 704,7 milhões, e a rede federal de educação profissional, científica e tecnológica, R$ 615,4 milhões.
O volume maior destinado às universidades se distribui entre 69 instituições, o que corresponde a R$ 10,2 milhões em média, contra R$ 15,0 milhões nas 41 instituições da rede de educação profissional. Entre 2015 e 2026, as emendas alocadas diretamente aos institutos cresceram 14,5 vezes em termos nominais, contra 4,6 vezes nas universidades. A finalidade também difere: 53,8% das emendas alocadas diretamente às universidades em 2026 destinaram-se a custeio, contra 39,2% nos institutos, que concentram as emendas em investimento.
A maior participação do custeio instiga a buscar pelo tipo de atividade financiada. Entre 2024 e 2026, 54,9% do valor empenhado das emendas destinadas às universidades foi registrado em “outros serviços de terceiros – pessoa jurídica”. Essa concentração pode estar associada em alguma medida à execução de projetos de extensão e de programas voltados ao atendimento da população, que demandam contratação de serviços e apoio operacional. Nesses casos, além da captação dos recursos, a universidade assume responsabilidades de execução, e os docentes e técnicos administrativos que coordenam os projetos passam a acumular tarefas de contratação, acompanhamento e prestação de contas. A análise dos planos de trabalho permitiria dimensionar quanto dessa despesa corresponde a tais projetos e como suas exigências se articulam às prioridades institucionais27.
Um país soberano não pode excluir as universidades públicas
As universidades federais precisam ser parte de um projeto nacional de desenvolvimento orientado à produção de ciência e tecnologia (C&T) de ponta, o que não exige que se subordinem à lógica de eficiência de mercado e a métricas de resultado de curto prazo. Queremos alertar, com este texto, que transferir uma parcela crescente do financiamento das universidades federais para as emendas parlamentares é uma forma de comprometer seu potencial primordial de contribuir para o desenvolvimento do país.
Essa participação crescente integra uma transformação contundente na distribuição do poder orçamentário entre Executivo e Legislativo, com consequências para a capacidade das instituições de definir suas prioridades e planejar seu desenvolvimento. Quando recursos públicos destinados por parlamentares passam a financiar despesas necessárias ao funcionamento das universidades, evidencia-se a insuficiência de um modelo que deveria assegurar condições regulares e previsíveis para o exercício da autonomia universitária.
As universidades públicas não podem estar à mercê apenas de negociação de recursos a cada exercício orçamentário. Sua contribuição à formação profissional e cidadã, à produção de conhecimento, extensão à inovação e ao desenvolvimento dos territórios exige financiamento institucional estável, suficiente e adequado à diversidade de suas atividades. As emendas parlamentares podem financiar iniciativas relevantes, mas não substituem uma política nacional de financiamento da educação superior pública.
Os dados que apresentamos neste texto ajudam a questionar a ideia de que as restrições do arcabouço fiscal impedem, por si só, a ampliação do financiamento das universidades federais. Mesmo dentro dos limites fiscais vigentes, existem escolhas políticas sobre a distribuição dos recursos. Rever a dimensão e as regras de crescimento das emendas parlamentares poderia abrir espaço orçamentário para recompor e ampliar as dotações discricionárias das universidades, sem que isso dependesse necessariamente da expansão do limite global de despesas.
As universidades federais pertencem ao povo brasileiro e precisam ter asseguradas as condições materiais para contribuir com as transformações sociais e econômicas de que o país necessita. Reconhecer suas diferenças e especificidades exige uma política nacional de financiamento capaz de contemplá-las. Quanto mais o acesso aos recursos públicos depender de negociações particulares de cada instituição, mais se enfraquece a construção de programas e políticas estruturantes que articulem as universidades a um projeto de desenvolvimento para o Brasil.
Rubia Cristina Wegner é Professora do Departamento de Ciências Econômicas (DeCE) da UFRRJ e presidenta do Conselho de Curadores (CONCUR) da Universidade Federal Rural do Rio de Janeiro (UFRRJ).
Notas de Rodapé
1 Essa variação foi calculada a partir dos dados e argumentos do texto recente dos professores Matheus e Schröder (2026), em texto recentemente publicado. MATHEUS, Dácio Roberto; SCHRÖDER, Mônica. As universidades públicas nos governos Lula e Bolsonaro. Le Monde Diplomatique Brasil, 19 out. 2026. Disponível em: https://diplomatique.org.br/as-universidades-publicas-nos-governos-lula-e-bolsonaro/.
Acesso em 20 de outubro de 2026.
2CAETANO, Eduardo Ferreira da Silva. A autonomia universitária das universidades federais: mito ou fato? Revista Brasileira de Educação, Rio de Janeiro, v. 30, e300044, 2025. DOI:
https://doi.org/10.1590/S1413-24782025300044.
3VAZQUEZ, Daniel Arias; FONSECA, Sergio Luiz Doscher da; NASCIMENTO, Paulo Meyer. Emendas parlamentares no orçamento das universidades e institutos federais (2014-2024). In: VIEIRA, Fabiola Sulpino; NASCIMENTO, Paulo Meyer; RIBEIRO, Jose Aparecido Carlos (org.). Emendas parlamentares em políticas sociais. Brasília: Ipea, 2026. cap. 5, p. 147-181. DOI: https://doi.org/10.38116/978-65-5635-106-3/cap5.
4Os dados deste texto foram extraídos do SIOP (Sistema Integrado de Planejamento e Orçamento). Por isso, não foram consideradas as emendas destinadas às universidades federais por outros ministérios além do MEC, que poderiam ser identificadas no Portal da Transparência. Essa análise faz parte do projeto de pesquisa coordenado pela autora na UFRRJ e não foi incluída aqui para não alongar ainda mais o texto.
5Os valores reais estão a preços de dezembro de 2015. Para obtê-los, o valor nominal de cada ano foi dividido pelo IPCA acumulado desde dezembro de 2015, com a variação de dezembro a dezembro. Para 2026, usou-se o acumulado de janeiro a agosto, o último disponível.
6BRASIL. Ministério do Planejamento e Orçamento. Secretaria de Orçamento Federal. Mensagem presidencial: projeto de lei orçamentária anual 2027. Brasília, DF: MPO, 2026. Disponível em:
https://www.gov.br/planejamento/pt-br/assuntos/orcamento/orcamentos-anuais/2027/ploa2027/mensagem-presidencial.pdf/@@display-file/file. Acesso em 02 de outubro de 2026.
7BRASIL. Ministério do Desenvolvimento, Indústria, Comércio e Serviços. Conselho Nacional de Desenvolvimento Industrial. Nova Indústria Brasil – forte, transformadora e sustentável: Plano de Ação para a Neoindustrialização 2024-2026. Brasília: MDIC, 2024.
8Alguns exemplos: Educação Básica Democrática, com Qualidade e Equidade terá R$ 93,6 bilhões, Programa Nacional de Alimentação Escolar (PNAE) que pelo MEC deverá contar em 2027 com R$ 6,8 bilhões, Programa Nacional do Material Didático (PNLD), com R$ 2,4 bilhões, Programa de Inovação Educação Conectada, com R$ 256,8 milhões, Pé de Meia, com R$ 10,5 bilhões, dentre outros.
9 JOHNSTONE, D. Bruce. The economics and politics of cost sharing in higher education: comparative perspectives. Economics of Education Review, v. 23, n. 4, 2004. DOI:
10.1016/j.econedurev.2003.09.004.
10HAMMES JUNIOR, David Daniel; FLACH, Leonardo; MATTOS, Luísa Karam de. The efficiency of public expenditure on Higher Education: a study with Brazilian Federal Universities. Ensaio: Avaliação e Políticas Públicas em Educação, Rio de Janeiro, v. 28, n. 109, p. 1076-1097, out./dez. 2020. DOI:
https://doi.org/10.1590/S0104-40362020002802573.
11Definido pela EC no 126 de 2022. Disponível em:
https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc126.htm
12Definido pela EC no 100 de 2019. Disponível em
https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc100.htm
13Via ação direta de inconstitucionalidade (ADI) no 7.697 que foi proposta pelo PSOL e está sob a relatoria do ministro Flavio Dino e questiona a validade das emendas parlamentares impositivas.
14Para o período completo, a média geométrica das variações anuais indica crescimento real de 10,6% ao ano (em torno de 16% em valores nominais). A média aritmética simples (18,5% ao ano em termos reais) superestima esse ritmo, por ser sensível às fortes oscilações da série. Ainda assim, ambas sugerem um crescimento contínuo que não ocorreu, já que a expansão se concentrou na passagem de 2019 para 2020.
15 A correção chegou a 7,26%, dada inflação de 4,64% e crescimento real de 2,5%.
16 BRASIL. Ministério do Planejamento e Orçamento. Secretaria de Orçamento Federal. Mensagem presidencial: projeto de lei orçamentária anual 2027. Brasília, DF: MPO, 2026a. Disponível em:
https://www.gov.br/planejamento/pt-br/assuntos/orcamento/orcamentos-anuais/2027/ploa2027/mensagem-presidencial.pdf/@@display-file/file. Acesso em 02 de outubro de 2026.
17 BRASIL. Senado Federal. Consultoria de Orçamento e Fiscalização Financeira. Raio X do Orçamento: Projeto de Lei Orçamentária Anual – PLOA 2027. Brasília: Senado Federal, set. 2026b. Disponível em:
https://legis.senado.leg.br/sdleggetter/documento?dm=10316042&ts=1788544578777&disposition=inline . Acesso em 02 de outubro de
2026.
18BRASIL. Ministério do Planejamento e Orçamento. Secretaria de Orçamento Federal. Manual Técnico de Orçamento – MTO 2026. 7. versão. Brasília: SOF, 2026c. Disponível em: https://www1.siop.planejamento.gov.br/mto/lib/exe/fetch.php/mto2026:mto2026.pdf. Acesso em 02 de outubro de 2026.
19 Busca compatibilizar prioridades de gasto e disponibilidade fiscal, combinando diretrizes e limites orçamentários definidos centralmente junto com a identificação de necessidades de outros órgãos setoriais (top-down e bottom-up).
20FERNANDES, Gisele Souza da Silva; OLIVEIRA, Antonio José Barbosa de. Alocação de recursos orçamentários provenientes de emendas parlamentares: o caso da Universidade Federal Fluminense. Práticas em Gestão Pública Universitária, Rio de Janeiro, v. 7, n. 2, p. 26-50, jul./dez. 2023.
21ARAÚJO, Adailson Pinho de; VALENTE, Ana Cláudia de Souza; OLIVEIRA, Lizziane Souza Queiroz Franco de. Distribuição de emendas parlamentares em universidades federais rurais (2016 –2023). REJUR – Revista Jurídica da UFERSA, Mossoró, v. 8, n. 16, p. 78-104, jul./dez. 2024. DOI: 10.21708/issn2526- 9488.v8.n16.p78-104.2024.
22Para custeio, o orçamento diz respeito a recursos destinados a garantir o funcionamento e a operação das universidades; e investimento, são os recursos destinados à expansão, modernização e melhoria da sua infraestrutura. Juntos eles representam o que chamamos de discricionário, isto é, não são despesas obrigatórias, como o são as despesas de pessoal. Na classificação orçamentária, o custeio corresponde ao Grupo de Natureza de Despesa (GND) 3 (Outras Despesas Correntes), e o investimento, ao GND 4 (Investimentos). Em geral, ações orçamentárias como a 20GK, por exemplo, concentram-se em custeio, mas, conforme a natureza do gasto, também podem abranger investimento (Brasil, 2001). BRASIL. Ministério da Fazenda. Secretaria do Tesouro Nacional; Ministério do Planejamento, Orçamento e Gestão. Secretaria de Orçamento Federal. Portaria Interministerial nº 163, de 4 de maio de 2001. Dispõe sobre normas gerais de consolidação das contas públicas no âmbito da União, Estados, DistritoFederal e Municípios, e dá outras providências. Diário Oficial da União: seção 1, Brasília, DF, 7 maio 2001.
23 Em 2026, não há emendas de comissão (RP 8) nem de relator-geral (RP 9) destinadas ao MEC. As emendas de relator-geral deixaram de existir a partir de 2023.
24 Os dados foram extraídos do SIOP, cujas informações de execução (empenho, liquidação e pagamento) vêm do Sistema Integrado de Administração Financeira (SIAFI). Os valores de 2026 refletem a execução parcial até a data da extração dos dados (2 de outubro). Os valores pagos referem-se ao próprio exercício e não incluem restos a pagar quitados em exercícios posteriores, o que pode subestimar a execução final das emendas.
25 Dados do painel HUBRASIL – Hospitais Universitários Federais do MEC e do SUS. Disponível em:
https://app.powerbi.com/view?r=eyJrIjoiNzc0NTkzODctNGZiMS00ZjcxLTk1OTgtNjQ5OTE2MTMxNTE0IiwidCI6IjY0ZDM0ZGRkLWFmZjAtNGQ5NS1iN2YxLTA3MzRhNWM4NDVlNSJ9
26 Caracterizadas respectivamente pelos códigos: 20RG, 8282, 20GK, 20RK e 15R4.
27 Essa análise é possível especialmente pelo Transferegov em acompanhamento e fiscalização. A busca pelo número da emenda extraído do SIOP nem sempre permite localizar diretamente o instrumento correspondente, sendo necessário conferir também o exercício, o autor, a unidade orçamentária e a destinação dos recursos.