
A política econômica do governo Lula 4 em disputa
A escolha do governo de qual caminho seguir determinará não apenas o desempenho macroeconômico dos próximos anos, mas também a própria viabilidade política do projeto progressista
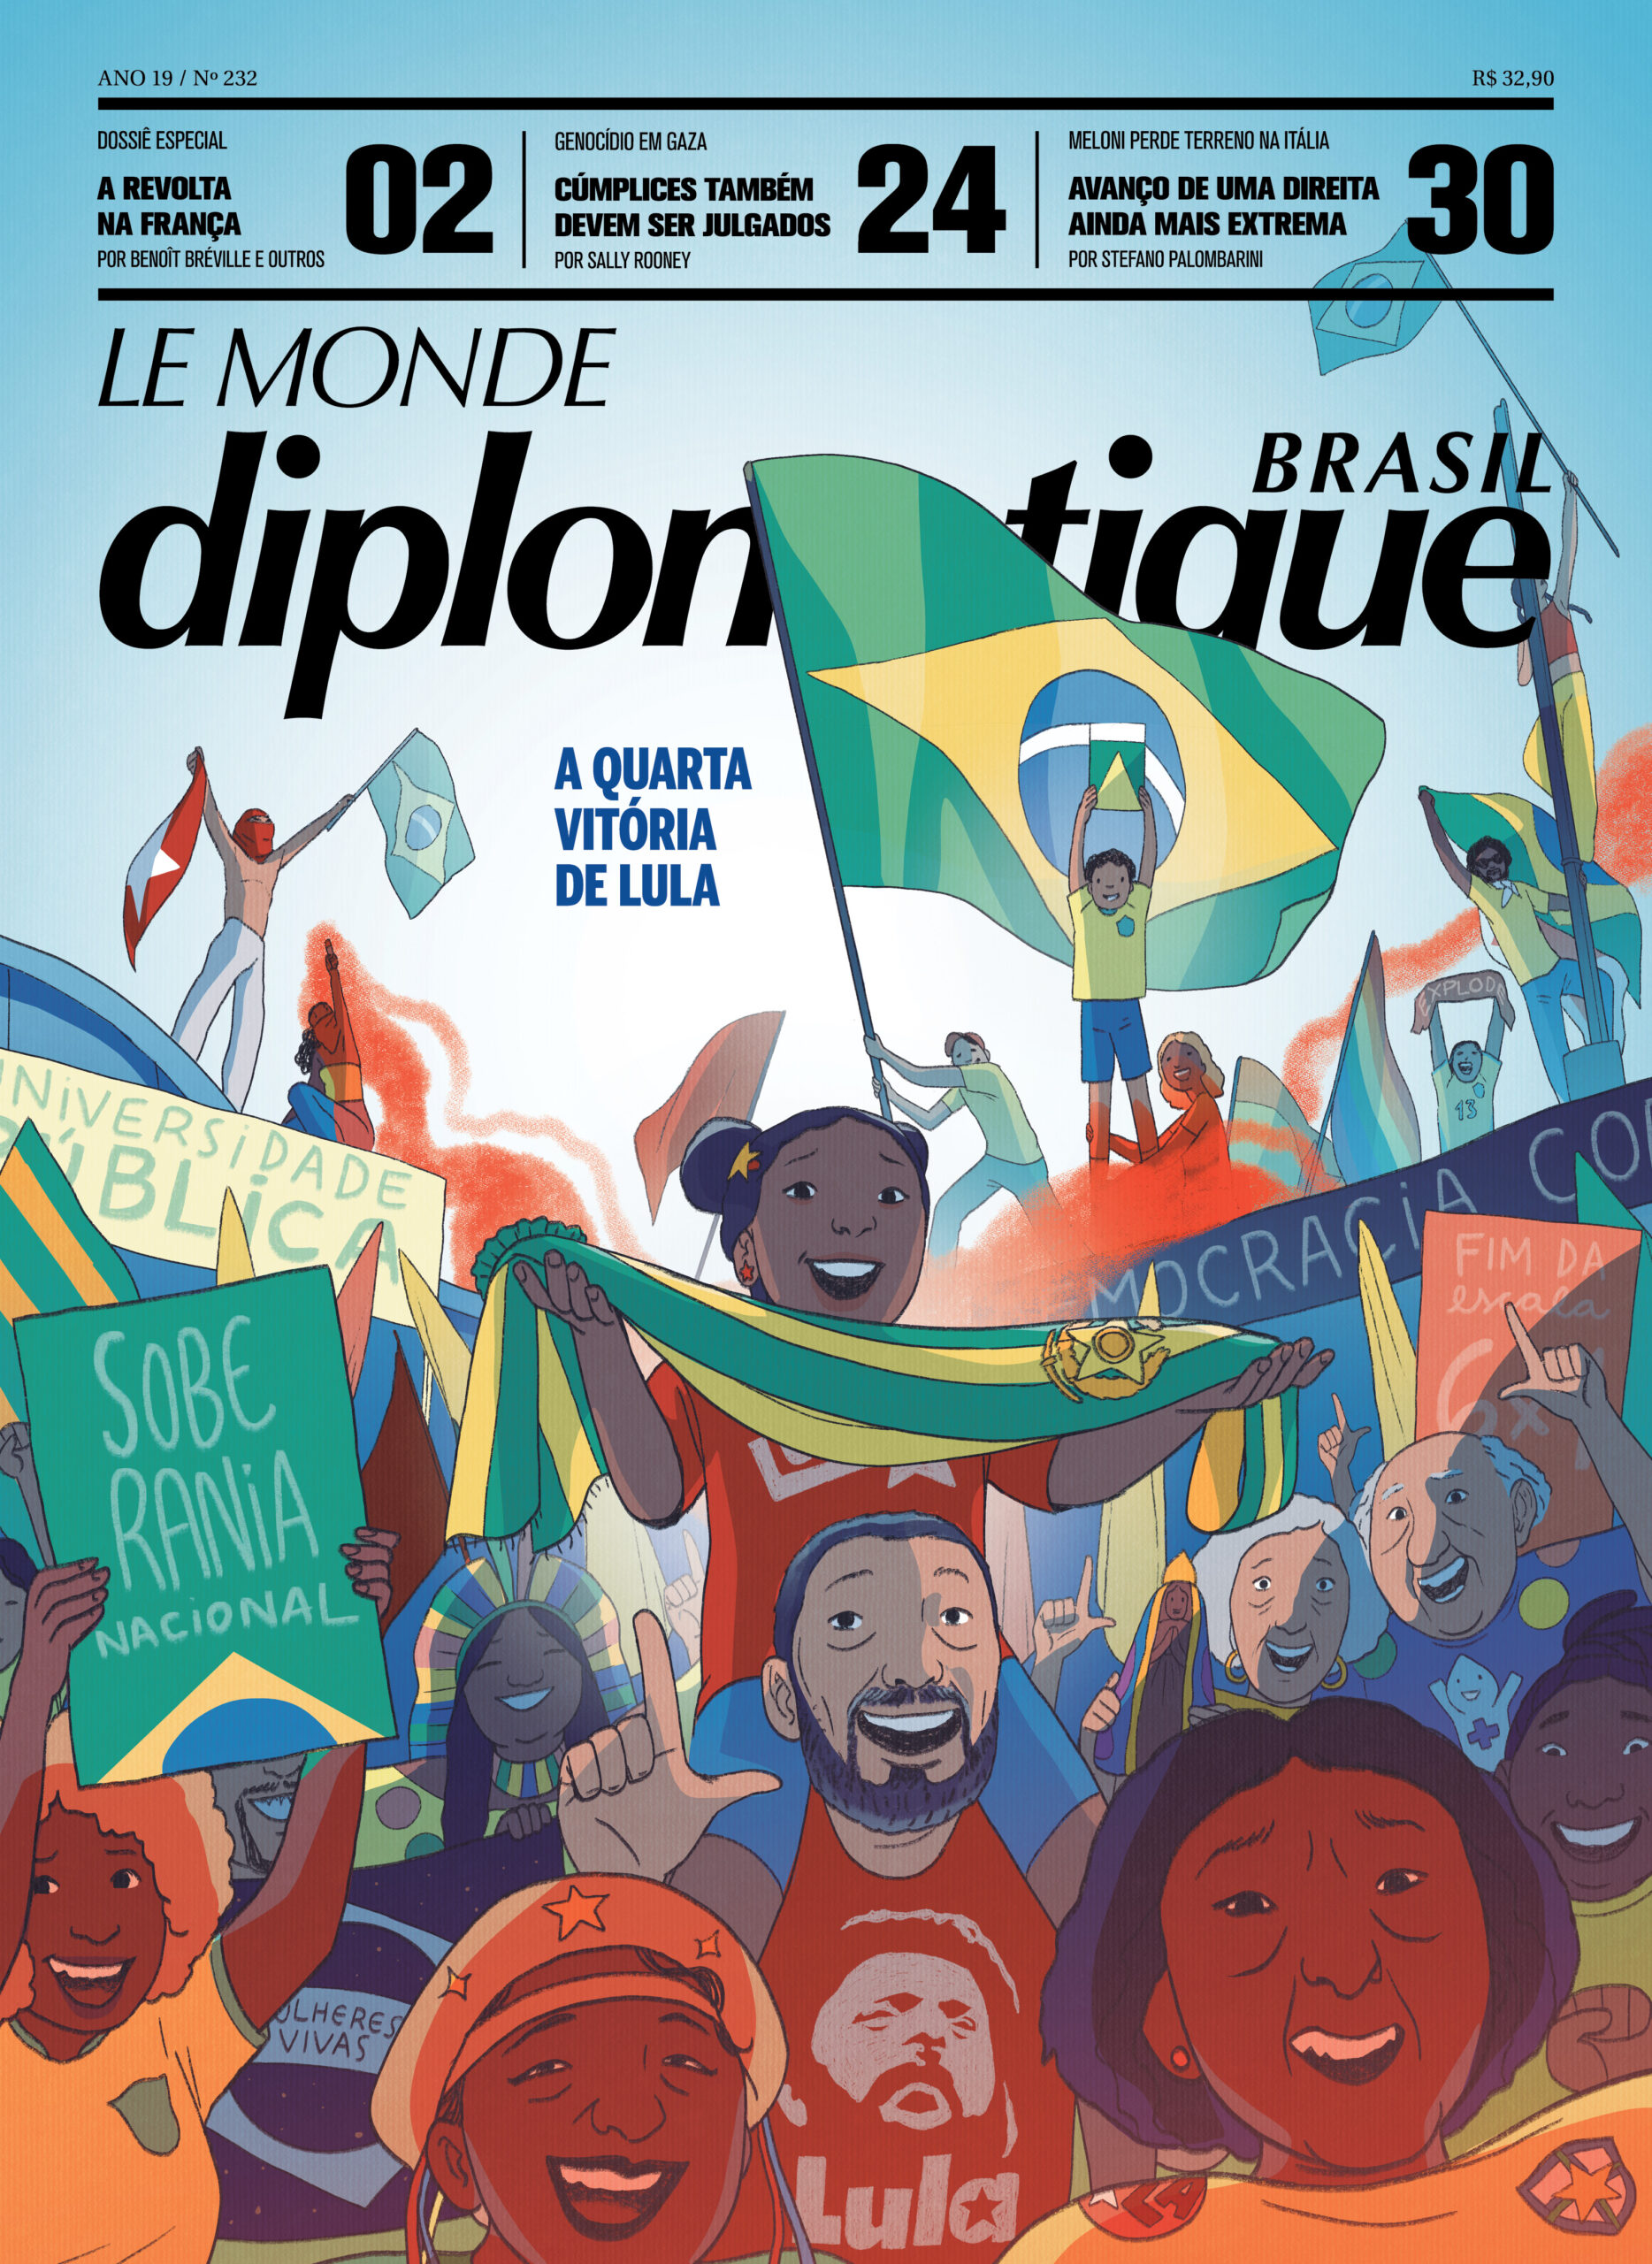
Passada a histórica virada eleitoral de Lula, iniciam-se as disputas em torno do futuro de seu quarto mandato. De um lado, o velho fiscalismo ortodoxo, e, de outro, a continuidade do projeto (respaldado pelas ruas e pelas urnas) de crescimento com distribuição de renda. Buscando embasá-lo, diferentes correntes divergem sobre as recomendações de políticas econômicas, em especial sobre os níveis desejados de expansionismo das políticas fiscal e monetária.
No campo ortodoxo tem-se o mesmo diagnóstico de sempre, que o governo gasta demais e de forma ineficiente, o que pressionaria a inflação e os juros, com impactos negativos sobre famílias e empresas. E a solução seria – como sempre – conter despesas, desvincular gastos sociais obrigatórios (com saúde, educação, assistência social, etc.), e congelar o salário mínimo em termos reais. Trata-se de uma abordagem socialmente perversa, que foi rejeitada nas urnas e que se mostra descolada da realidade.
Segundo dados do FMI, o déficit primário (que não leva em conta os encargos com a dívida pública) brasileiro para o período entre 2023 e 2026, será de 1,2% do PIB, em média, abaixo do observado nas economias emergentes de renda média (1,4%) e avançadas (2,7%). A inflação medida pelo IPCA, por sua vez, encontra-se em torno de 4,6% (na média) desde 2023, menor taxa para um quadriênio presidencial desde que este índice de preços passou a ser calculado, em 1979. E aqui entra uma questão central: os elevados patamares de juros.
O Brasil possui uma das mais elevadas taxas de juros reais do mundo, o que resulta em um elevado custo fiscal: segundo dados do FMI, as despesas com o pagamento de juros da dívida pública alcançaram, em média, 7,0% do PIB, entre 2023 e 2026. Além disso, juros altos prejudicam o crescimento econômico (em especial por seus impactos no crédito ao consumo e residencial) e aumentam a concentração de renda.
Por outro lado, juros altos exercem pressão baixista sobre os preços, na medida em que atraem capitais, valorizando o câmbio, barateando insumos e produtos importados e contrabalançando pressões vindas de fora, como a disparada dos preços internacionais de alimentos e combustíveis.
Taxas de juros muito baixas, por sua vez, reduzem o diferencial em relação a ativos externos considerados mais seguros, implicando saídas de capitais e desvalorização do câmbio, o que se reflete na inflação. Foi exatamente o que ocorreu em 2021: juros muito baixos e disparada do câmbio e dos preços. É por isso que propostas que preconizam reduções muito fortes da taxa de juros, como a de André Lara Resende1 devem ser analisadas com muita cautela.
Para debater o espaço para a queda dos juros, é necessário examinar a própria adequação do atual Regime de Metas de Inflação (RMI) à realidade brasileira contemporânea. Desde a adoção do RMI, em 1999, o IPCA anual médio foi de 6,3% a.a. Assim, a atual meta de 3,0% (com bandas de tolerância de1,5 p.p. para cima e para baixo) pode ser considerada excessivamente rígida, exigindo juros ainda maiores do que prevaleceriam no caso de a meta ser de 4,5% (com bandas de tolerância de 2,0 p.p.), por exemplo. Intervenções no mercado de câmbio para além da venda de dólares à vista (como swaps, leilões de linha, etc.) e uma maior regulação do fluxo de capitais também poderiam aumentar a margem de queda dos juros.
Analisada as partes monetária e cambial, é possível passar para a fiscal. Se há um virtual consenso no campo progressista acerca da necessidade de se melhorar a justiça tributária (aumentando impostos sobre os mais ricos e desonerando as camadas mais pobres) e de se expandir gastos com investimentos públicos e benefícios sociais, há também enormes discordâncias sobre os limites desta expansão fiscal.
Diferentes economistas defendem alguma espécie de “fiscalismo heterodoxo”, seja pela dificuldade de financiamento do gasto público e por possíveis fugas de capitais, seja pelos aspectos distributivos de eventuais aumentos da dívida pública. Já economistas do Grupo de Economia Política da UFRJ e do Instituto de Finanças Funcionais para o Desenvolvimento (IFFD) defendem uma expansão dos gastos públicos ainda maior.
A ideia desta vertente é que o Estado não encontra limites para se financiar na moeda que emite; que os fluxos internacionais de capital não se relacionam com indicadores fiscais de endividamento em moeda doméstica; e que o aumento da concentração de renda relacionado à dívida pública não deriva diretamente do seu montante, mas da alta taxa de juros que incide sobre ela. Assim, o governo pode e deve acelerar seus gastos, desde que se observem algumas condições.
Em primeiro lugar, é preciso que haja capacidade de importação, isto é, que não se observe escassez de divisas (dólares). Isto porque maiores gastos acarretam maior produção e expansão das importações, o que requer divisas. Esta condição é facilmente atendida hoje, dado que há abundância de liquidez no mundo, e que o país se encontra com contas externas confortáveis, contando, inclusive, com vultosas reservas internacionais.
Em segundo lugar, é preciso que existam recursos produtivos – força de trabalho e capital (máquinas, equipamentos, etc.) – disponíveis. Em termos de mão de obra, embora a taxa de desemprego encontre-se (entre julho e setembro de 2026) em sua mínima histórica (5,2%), dados do IBGE para o segundo trimestre mostram que a taxa de participação (em 62,1%) poderia aumentar, enquanto as taxas de subutilização e de informalidade da força de trabalho (de 12,9% e 37,4%, respectivamente) têm espaço para cair. Já o capital é produzido no próprio processo produtivo e/ou importado, e sua acumulação segue a tendência da demanda efetiva, sendo estimulada pelo gasto público.
A expansão fiscal do governo, para além de prover a sociedade de bens públicos fundamentais (como infraestrutura, saúde e educação) e transferir renda para os setores mais necessitados (como aposentados, PCDs e as famílias mais pobres), implica diretamente elevação da demanda, e com isso da produção e da capacidade produtiva, da renda e da arrecadação. No caso específico dos investimentos públicos, cumpre ainda assinalar seu papel fundamental em expandir a capacidade de oferta da economia, ampliando diretamente a capacidade de crescimento a longo prazo.
Na primeira década do século XXI, os gastos se expandiram consistentemente, o que contribuiu para o crescimento, gerando aumento da arrecadação e redução da dívida pública como proporção do PIB. Na década seguinte se observou o contrário: desaceleração dos gastos, do crescimento e da arrecadação, com deterioração dos indicadores fiscais, sobretudo a partir de 2015, quando foi feito severo ajuste das contas públicas, por meio da redução de despesas primárias do governo federal.
Inclusive, no próprio governo Lula 3, a retomada do crescimento se deve em larga medida à expansão dos gastos públicos, em razão da PEC da Transição, que atendeu o ano de 2023, e da exclusão de diversos gastos do Novo Arcabouço Fiscal (NAF), válido a partir de 2024, como precatórios, auxílio ao Rio Grande do Sul, investimentos das estatais, socorro às empresas afetadas pelo tarifaço e gastos com defesa. A partir de 2025, conforme o NAF foi restringindo os gastos, o crescimento foi desacelerando, movimento reforçado pelos juros altos. Isso sem falar nas dificuldades previstas para os próximos anos de se atender aos direitos previstos na Constituição dentro dos marcos do arcabouço. Logo, é fundamental revê-lo.2
A escolha do governo de qual caminho seguir determinará não apenas o desempenho macroeconômico dos próximos anos, mas também a própria viabilidade política do projeto progressista. Neste sentido, a flexibilização do RMI é fundamental para permitir a redução dos juros, necessária por seus aspectos fiscais, distributivos e em termos de crescimento. A revisão do NAF, por outro lado, é ainda mais crucial para que se possa acelerar os gastos, tanto para atender às demandas sociais, quanto para estimular a economia, viabilizando – de fato – a continuidade do projeto de crescimento com distribuição de renda escolhido nas urnas.
Luciano Alencar Barros é professor do Instituto de Economia da UFRJ e pesquisador do Instituto de Estudos Sociais e Políticos da UERJ.
Miguel Henriques de Carvalho é professor do Departamento de Ciências Econômicas do Instituto de Ciências Sociais Aplicadas da UFRRJ.